会社や個人事業で使っている機械・パソコン・備品などの「償却資産」にも、土地や建物と同じく固定資産税(いわゆる償却資産税)がかかります。市町村は外から把握できないため、1月1日時点の資産を事業者が自分で申告します。期限は毎年1月31日で、令和9年度分は2月1日(月)です。
決算や法人税の申告とは別の手続きで、しかも法人税で全額経費にした資産でも申告の対象になることがあるため、迷いやすい論点です。この記事では、中小企業の経営者・経理担当者向けに、対象資産・税額の計算・180万円に上がる免税点の扱いを順に整理します。
免責: 本記事は記載時点の法令・公表資料に基づく一般的な解説です。申告の様式や運用は市町村ごとに異なることがあります。個別の判断は申告先の市町村または税理士にご確認ください。
法令確認日:2026年10月(地方税法341条・351条・383条・385条・386条・20条の5・737条、地方税法施行令49条、所得税法施行令138条、総務省「固定資産税の概要」の免税点・税率)
まず押さえる早見表
| 項目 | 内容 |
|---|---|
| 申告する人 | その年の1月1日時点で、事業用の償却資産を持っている人(法人・個人事業者) |
| 申告期限 | 毎年1月31日(令和9年度分は1月31日が日曜日のため令和9年2月1日(月)) |
| 申告先 | 資産がある市町村(東京23区は都税事務所) |
| 免税点 | 課税標準額の合計が180万円未満なら課税されない(令和9年度分から。令和8年度分までは150万円未満)。判定は市町村ごと(政令指定都市・東京23区は区ごと) |
| 税率 | 標準税率1.4% |
| 40万円特例※(中小企業者等の少額減価償却資産の特例)で損金にした資産 | 申告の対象(法人税で全額経費にしていても対象) |
※令和8年4月1日以後の取得は40万円未満、それより前の取得は30万円未満。免税点・税率は総務省「固定資産税の概要」(2026年10月参照)による。
償却資産の申告とは? 誰が・いつまでに出すのか
固定資産税は、毎年1月1日(賦課期日)に土地・家屋・償却資産を持っている人に、その市町村がかける税金です。土地や家屋は登記などから市町村が把握できますが、事業用の機械や備品は外からは分かりません。そこで、償却資産を持っている人は、1月1日時点の内容を、1月31日までに資産のある市町村に申告することが法律で定められています(地方税法383条)。申告する内容は、所在・種類・数量・取得時期・取得価額・耐用年数などです。
申告にもとづいて市町村が評価額を計算し、税額が決まると、春ごろに納税通知書が届きます。法人税のように自分で税額を計算して納める仕組みではなく、申告→市町村が計算・通知→納付という流れです。
期限の日が土日・祝日などの休日に当たる場合は、休日明けの日が期限になります(地方税法20条の5第2項)。令和9年(2027年)の1月31日は日曜日なので、令和9年度分の期限は2月1日(月)です。
申告の対象になる資産・ならない資産は?(40万円特例の資産も対象)
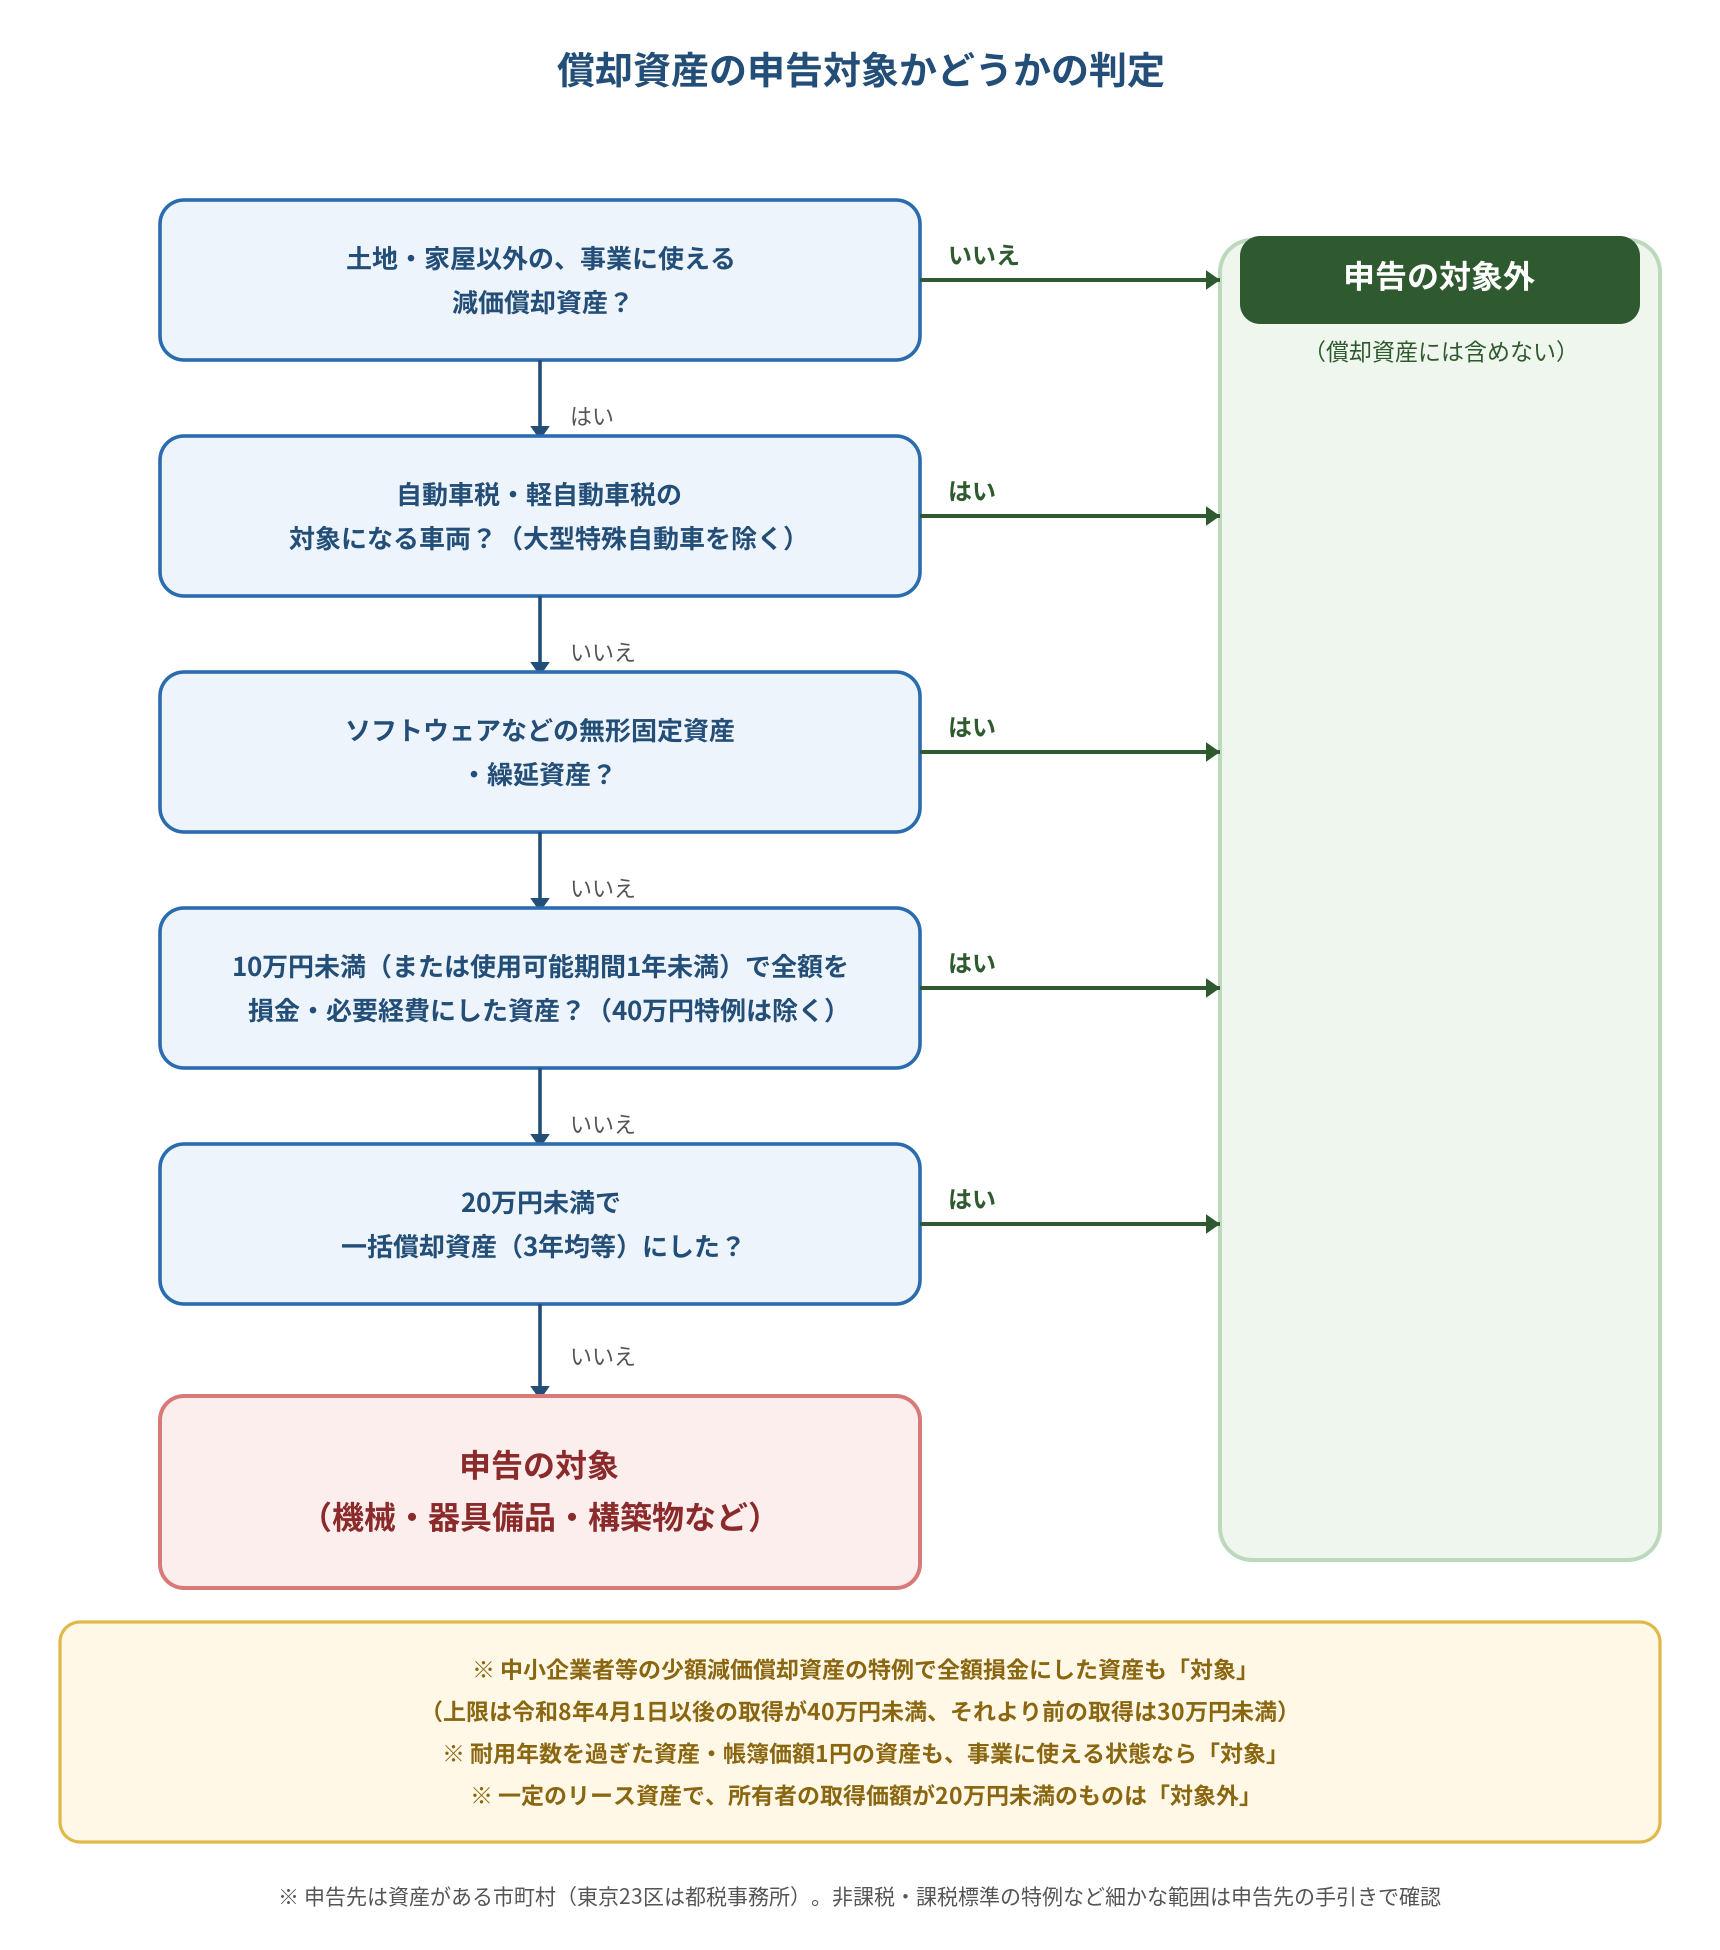
償却資産とは、土地・家屋以外の事業の用に供することができる資産で、法人税・所得税で減価償却費が損金・必要経費になるものをいいます(地方税法341条4号)。代表例は、機械装置・工具・器具備品(パソコン、コピー機、応接セット、看板など)・構築物(舗装、フェンス、屋外の広告塔など)です。テナントが自分で施工した内装・電気設備なども対象になることがあります。
| 区分 | 主な例 | 申告 |
|---|---|---|
| 機械・器具備品・構築物など | 製造機械、パソコン、コピー機、陳列棚、看板、舗装 | 対象 |
| 40万円特例(令和8年3月までの取得は30万円未満)で全額損金にした資産 | 25万円のパソコン、35万円の空調機 など | 対象 |
| 耐用年数を過ぎた資産・帳簿価額が1円の資産 | 償却が終わったがまだ使っている機械 | 対象(事業に使える状態なら) |
| 10万円未満、または使用可能期間1年未満で全額を損金(個人事業者は必要経費)にした資産(少額の減価償却資産) | 8万円の椅子 | 対象外 |
| 20万円未満で3年の一括償却資産にした資産 | 15万円の棚(一括償却を選んだもの) | 対象外 |
| 自動車税・軽自動車税の対象になる車両 | 乗用車、トラック、小型特殊自動車に該当するフォークリフト | 対象外(大型特殊自動車は対象) |
| 無形固定資産・繰延資産 | ソフトウェア、特許権、開業費 | 対象外 |
※法人では、10万円未満の資産でも、全額を損金にせず個別に資産計上して減価償却しているものは申告の対象です。10万円以上20万円未満の資産は、法人・個人事業者とも、一括償却資産にせず個別に減価償却していれば申告の対象です。個人事業者の10万円未満(または使用可能期間1年未満)の資産は、原則として業務に使い始めた年に全額が必要経費になります(所得税法施行令138条。令和4年4月1日以後に取得した一定の貸付用の資産を除く)。そのため申告の対象になりません(東京都主税局「固定資産税(償却資産)」、地方税法施行令49条、国税庁 No.2100)。
※法人税法64条の2第1項・所得税法67条の2第1項のリース資産(平成20年4月1日以後に締結したリース契約によるもの。所有権移転リース・所有権移転外リースのどちらも)は、所有者(リース会社など)が取得したときの取得価額が20万円未満なら申告の対象外です(地方税法施行令49条ただし書)。リース資産を誰が申告するかは、契約の内容で変わります(所有権移転外リースは一般に所有者であるリース会社が申告)。リース契約書と申告先の市町村の手引きで確認してください。
いちばん間違えやすいのは、中小企業者等の少額減価償却資産の特例(令和8年4月1日以後の取得は40万円未満)で全額損金にした資産です。法人税では一度に経費になりますが、固定資産税では通常の償却資産として申告の対象です(東京都主税局「固定資産税(償却資産)」、2026年10月参照。少額減価償却資産の使い分け)。なお、この特例を使えるのは青色申告書を提出する中小企業者等に限られ、従業員数の要件があり、通算法人などは対象外です(国税庁 No.5408)。反対に、20万円未満の資産を一括償却資産(3年均等償却)にした場合は申告の対象から外れます。
そのため、その市町村の償却資産の合計が免税点以上になる会社では、20万円未満の資産を一括償却資産にしたほうが固定資産税の面では有利になることがあります。ただし、法人税では一括償却資産は損金算入が3年に分かれるため、その年の法人税の負担と合わせて比べる必要があります。
税額はどう計算する?(評価額→課税標準額→免税点→1.4%)
税額は、資産ごとの評価額を合計して求めます(総務省「固定資産税の概要」・東京都主税局「固定資産税(償却資産)」、2026年10月参照)。
- 評価額:取得価額と耐用年数から、資産ごとに計算します。
- 前年中に取得した資産:取得価額 ×(1 − 減価率 ÷ 2)(取得した月にかかわらず半年分だけ減価)
- それより前に取得した資産:前年度の評価額 ×(1 − 減価率)
- 評価額が取得価額の5%を下回るときは、取得価額の5%が評価額になります(それ以上は下がりません)。
- 課税標準額:同じ所有者がその市町村(政令指定都市・東京23区では区)に持つ償却資産の評価額の合計(1,000円未満切捨て)。課税標準の特例の対象になる資産がある場合は、その資産の評価額に特例率を乗じた額を基に合計します(東京都主税局「固定資産税(償却資産)」)。特例の対象資産がなければ、評価額の合計がそのまま課税標準額です。
- 免税点の判定:課税標準額が180万円未満なら課税されません(令和9年度分から。令和8年度分までは150万円未満)。判定は市町村ごとで、政令指定都市・東京23区では区ごとです(地方税法351条・737条1項)。たとえば同じ政令指定都市のA区・B区に課税標準額100万円ずつの償却資産があっても、区ごとに見ればどちらも180万円未満です。
- 税額:課税標準額 × 1.4%(標準税率。100円未満切捨て)。
減価率は、固定資産評価基準の「耐用年数に応ずる減価率表」で決まっています。毎年一定の割合で減っていく定率法に似た考え方ですが、法人税の定率法の償却率とは別の率です。
| 耐用年数 | 減価率 | 前年中取得の残存率 | 前年前取得の残存率 |
|---|---|---|---|
| 4年 | 0.438 | 0.781 | 0.562 |
| 5年 | 0.369 | 0.815 | 0.631 |
| 6年 | 0.319 | 0.840 | 0.681 |
| 10年 | 0.206 | 0.897 | 0.794 |
| 15年 | 0.142 | 0.929 | 0.858 |
(大阪市「耐用年数に応ずる減価率および減価残存率表」、2026年10月参照)
表の残存率は、固定資産評価基準の表の値(端数処理済み)です。表の減価率0.369を使って1−0.369÷2と計算すると0.8155になりますが、評価では表の残存率(0.815)をそのまま使います。以下の数値例も、この表の残存率で計算しています。
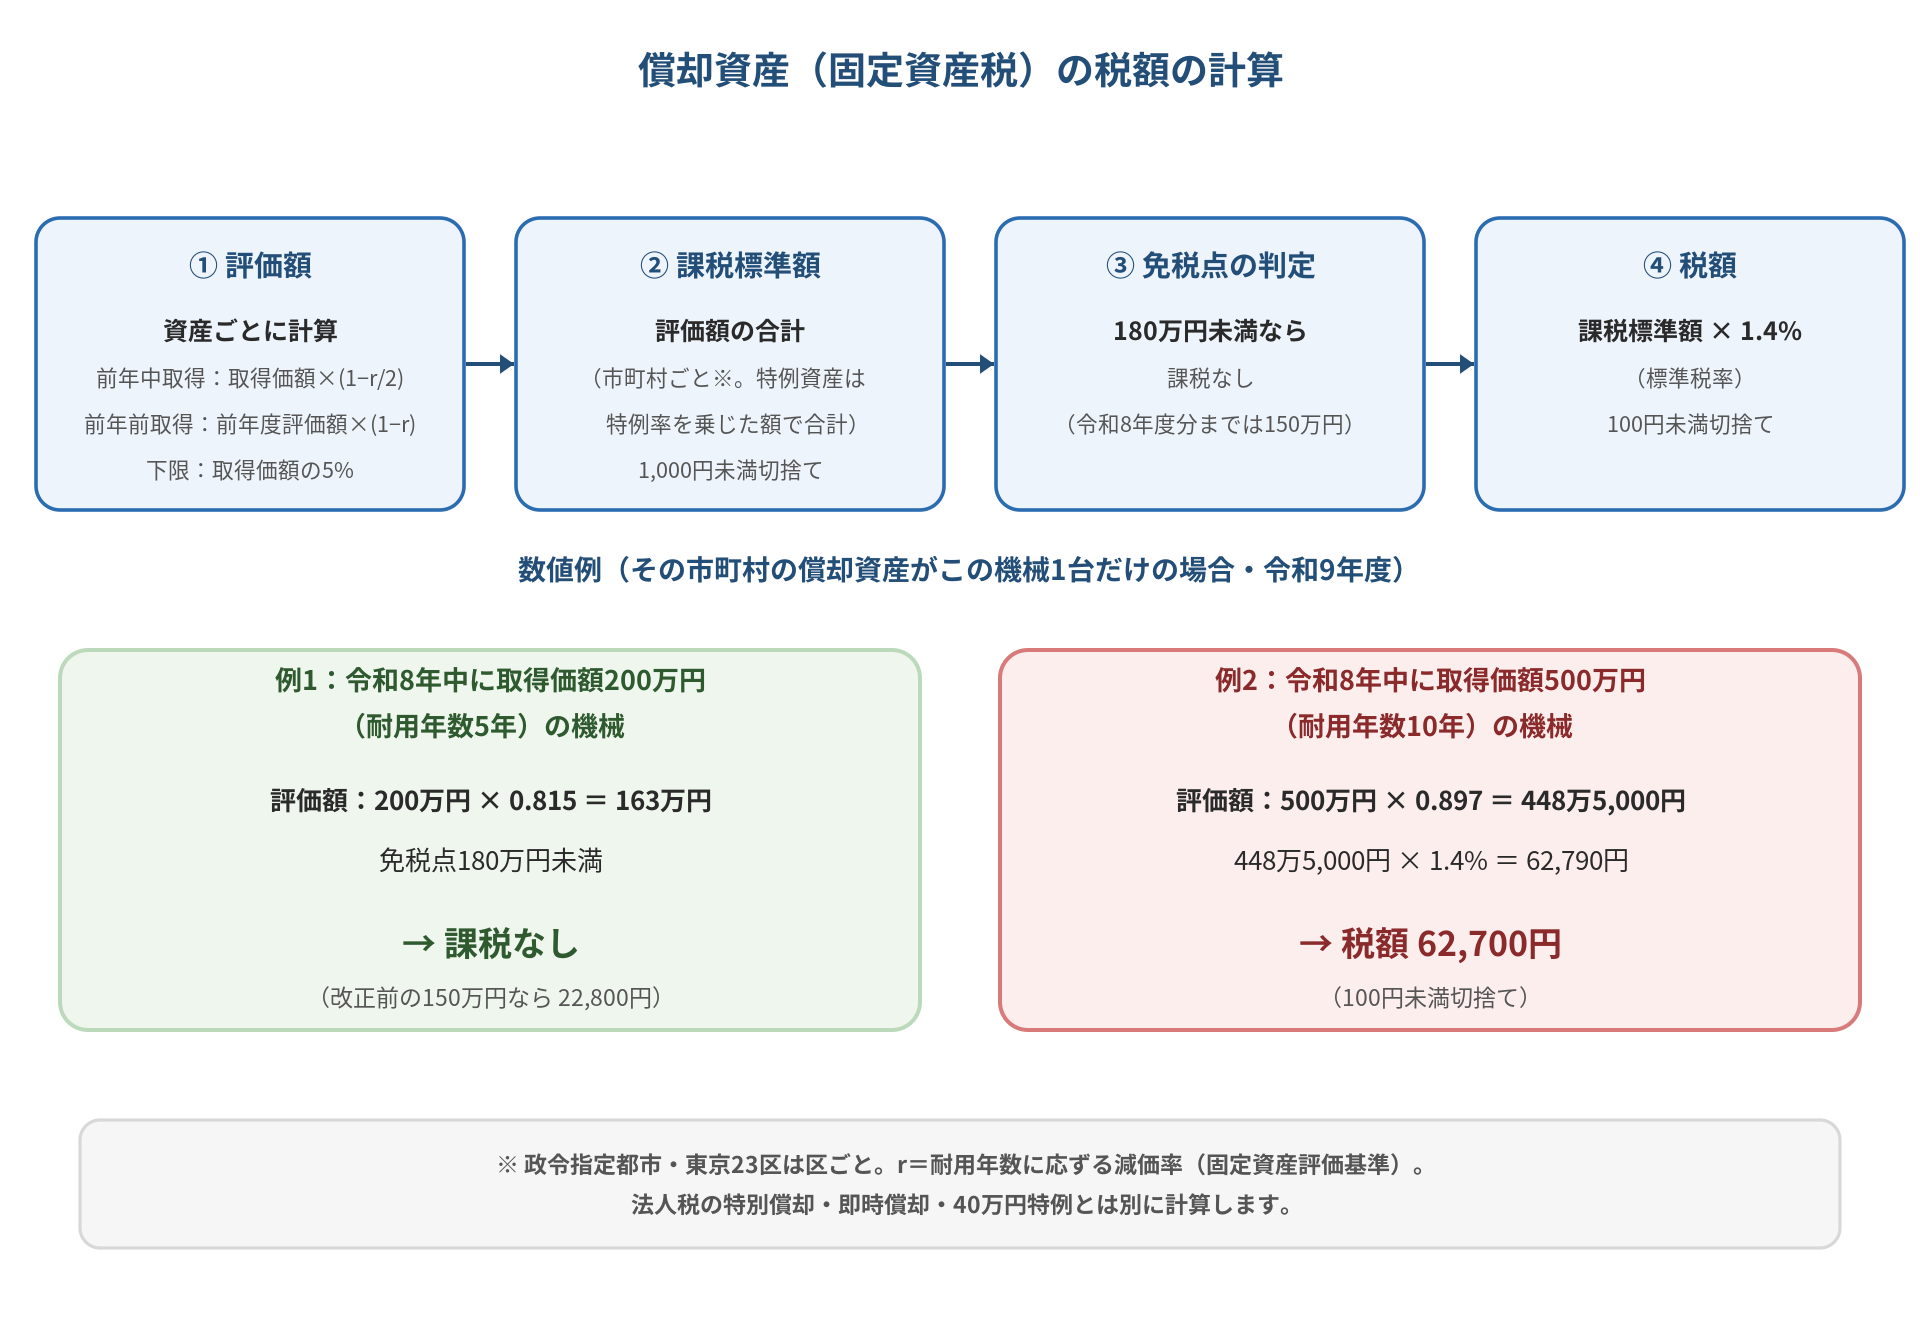
数値例
※以下は、課税標準の特例がなく、その市町村(区)で課税対象となる固定資産が記載の償却資産だけである場合の計算例です(土地・家屋も持っている場合、税額は合算した課税標準額から計算します)。
例1:令和8年中に取得価額200万円(耐用年数5年)の機械を買った(その市町村の償却資産はこれだけ)
- 令和9年度の評価額:200万円 × 0.815 = 163万円
- 課税標準額163万円は、令和9年度の免税点180万円未満なので課税されません。
- 参考:改正前の免税点150万円のままなら、163万円 × 1.4% = 22,820円 → 22,800円の課税になっていたケースです。
例2:令和8年中に取得価額500万円(耐用年数10年)の機械を買った(その市町村の償却資産はこれだけ)
- 令和9年度の評価額:500万円 × 0.897 = 448万5,000円
- 免税点180万円以上なので課税:448万5,000円 × 1.4% = 62,790円 → 税額 62,700円
なお、償却資産の評価は法人税の減価償却とは別の計算です。法人税で特別償却や即時償却をしたり、圧縮記帳をしたりしても、償却資産の評価額は上の計算で求めます(東京都主税局「固定資産税(償却資産)」、2026年10月参照)。
免税点は令和9年度から180万円に。免税点未満なら申告は不要?
令和8年度の税制改正で、償却資産の免税点は150万円から180万円に引き上げられ、令和9年度分の固定資産税から適用されます(総務省「固定資産税の概要」、2026年10月参照)。令和9年1月1日時点の資産を、令和9年1月〜2月1日に申告する分からです。小規模な事業者ほど、課税されなくなる可能性が高まります。同じ改正で、家屋の免税点も20万円から30万円に引き上げられています。
ただし、免税点未満になりそうだからといって、申告しなくてよいわけではありません。免税点は「税を課さない」基準で、申告するかどうかを選べる基準ではないためです。償却資産は、所有者が1月1日時点の資産を申告し、それをもとに市町村が課税標準額を決めて免税点を判定する仕組みです(地方税法383条)。東京都主税局も、利益がない場合でも償却資産を所有していれば申告が必要と案内しています。償却資産を持っている限り、免税点未満の見込みでも申告すると考えておくのが安全です。前年から増減がない場合や、資産がなくなった場合の書き方は、申告先の市町村の手引きに従ってください。
申告の手順と注意点
- 申告書:前年に申告した事業者などには、市町村から12月ごろに申告書(償却資産申告書・種類別明細書)が届くのが一般的です。記入は、初めての年は全資産、2年目以降は前年からの増加・減少を書く方式が多くみられます。
- 電子申告:地方税の電子申告システムeLTAXでも申告できます。複数の市町村に資産がある場合も、まとめて送信できます。
- 資産がある市町村ごとに申告します。本社と店舗・工場が別の市町村にあれば、それぞれに申告が必要です。政令指定都市では、区ごとに申告書を分けるよう求める市があります(提出先は区役所ではない場合もあります)。申告先の手引きで確認してください。
- 申告しなかった場合:正当な理由なく申告しないと、市町村の条例で10万円以下の過料が科されることがあります(地方税法386条)。虚偽の申告をした場合は、1年以下の拘禁刑または50万円以下の罰金の対象になります(同法385条)。申告漏れが後で分かった場合は、過去の年度にさかのぼって課税されることがあります(通常は5年度分まで、偽りその他不正の行為があった場合は7年度分まで。東京都主税局「固定資産税(償却資産)」)。
- 設備投資の軽減:中小企業等経営強化法の先端設備等導入計画の認定を受けて取得した設備は、市町村によって固定資産税(償却資産)が一定期間軽減される特例があります。要件・期間・軽減の割合は中小企業庁「先端設備等導入制度による支援」と市町村で確認し、申告書に必要な書類を添えてください。
まとめ
- 償却資産は、1月1日時点で持っている事業用資産を、1月31日までに資産のある市町村へ申告します(令和9年度分は2月1日まで)。
- 中小企業者等の少額減価償却資産の特例(40万円未満。令和8年3月までの取得は30万円未満)で全額損金にした資産も申告の対象。10万円未満(または使用可能期間1年未満)で全額損金にしたもの・20万円未満で一括償却資産にしたもの・自動車税などの対象車両・無形固定資産は対象外です。
- 税額は、課税標準額(評価額の合計。課税標準の特例の対象資産は特例率を乗じた額で合計)× 1.4%(標準税率)。評価額は前年中取得なら半年分だけ減価し、取得価額の5%が下限です。
- 免税点は令和9年度から180万円(市町村ごと。政令指定都市・東京23区は区ごとに判定)。ただし、免税点未満の見込みでも、償却資産を持っていれば申告が必要と考えておくのが安全です(書き方は申告先の手引きに従う)。
- 届いた申告書か電子申告(eLTAX)で、期限までに提出します。申告しないと過料の対象になり得ます。
償却資産の範囲や申告方法は市町村ごとに細かな違いがあります。迷ったら申告先の市町村の手引きを確認するか、税理士に相談してください。
根拠・参考(一次情報)
- 総務省 地方税制度「固定資産税の概要」(2026年10月参照)
- e-Gov法令検索 地方税法 第20条の5・第341条・第351条・第383条・第385条・第386条・第737条(2026年10月参照)
- e-Gov法令検索 地方税法施行令 第49条(2026年10月参照)
- 国税庁 No.2100 減価償却のあらまし(2026年10月参照)
- 東京都主税局「固定資産税(償却資産)」(2026年10月参照)
- 大阪市「耐用年数に応ずる減価率および減価残存率表」(2026年10月参照)
- 国税庁 No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例(2026年10月参照)
- eLTAX(地方税ポータルシステム)(2026年10月参照)
- 中小企業庁「先端設備等導入制度による支援」(2026年10月参照)
次に読む
監修:税夢(税理士・税理士法人勤務)/ 運営者・監修者情報
本記事は、総務省・e-Gov法令検索・地方公共団体等の一次情報と照合したうえで、税理士の監修のもとに公開しています。
対象読者:中小企業の経営者・経理担当者
本記事は一般的な解説で、記載時点の制度・税率に基づきます。監修者個人の見解であり、所属する税理士法人の公式見解ではありません。個別の判断は税理士にご相談ください。