会社が役員の住まいを社宅として借り上げ(または所有し)て役員に貸す場合、役員から「賃貸料相当額」以上の家賃を受け取っていれば、役員に給与課税はされません。会社が負担する家賃(役員から受け取る家賃との差額)は一定の要件のもとで損金になり得て、役員は比較的少ない自己負担で住めます。中小企業のオーナー社長がよく使う方法で、条件が整えば手取りを実質的に増やせる場合があります。
一方、無償で貸した場合や、賃貸料相当額を下回る家賃しか受け取っていない場合は、その不足額が役員の給与(現物給与)として課税されます。比較するのは市場の家賃ではなく「賃貸料相当額」です。
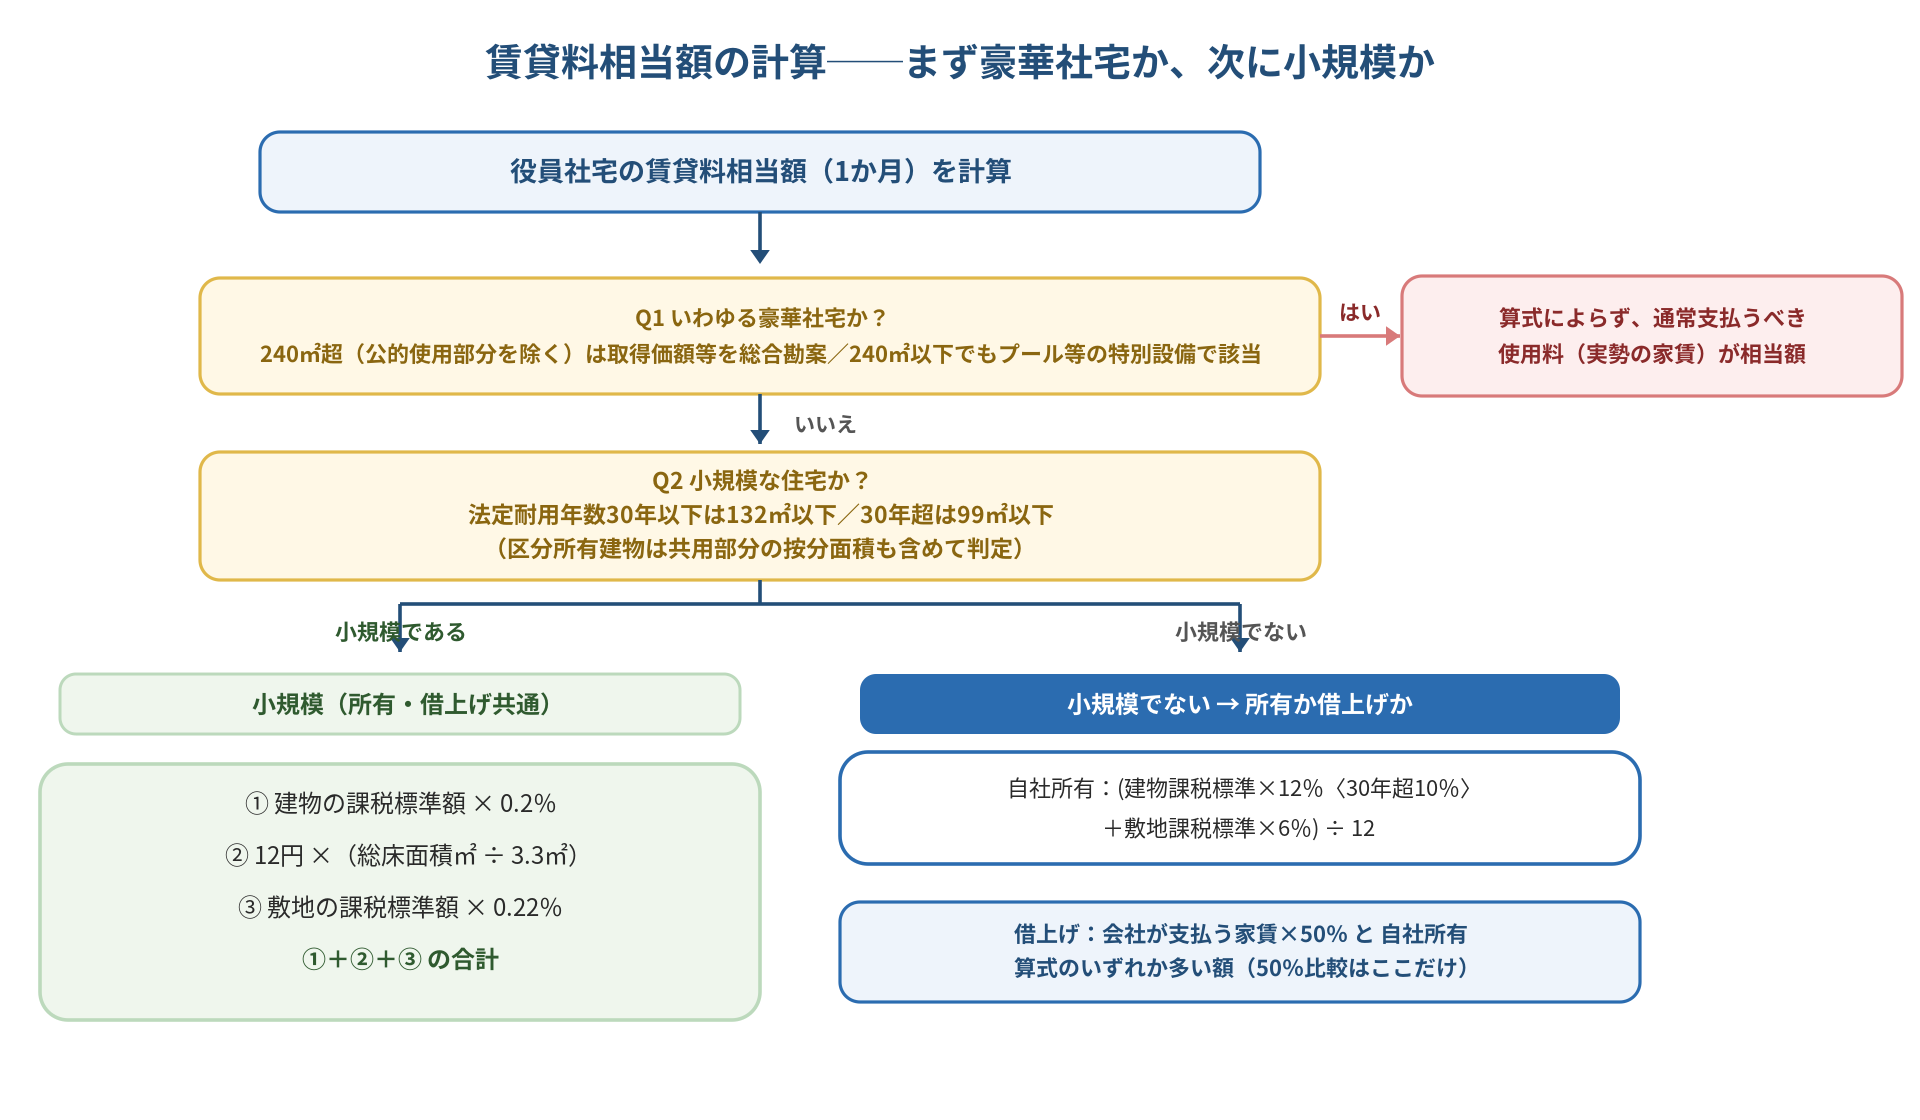
この記事では、中小企業の経営者・経理担当者向けに、役員社宅の仕組みと賃貸料相当額の計算方法を国税庁の一次情報に基づいて解説します。計算は、まず社宅が「いわゆる豪華社宅」に当たらないかを確認し(豪華社宅なら床面積による判定や下記の算式は使わず、通常支払うべき使用料=実勢の家賃が基準)、豪華社宅でなければ「小規模な住宅」に当たるかで分かれます。小規模でない場合は、さらに自社所有か借上げかで算式が変わります(「借上げなら家賃の50%」という比較は、あくまで“小規模でない”借上げ社宅のときの話です)。
免責: 本記事は記載時点の法令・通達に基づく一般的な解説です。金額基準や判定は個別事情で変わります。個別の判断は税理士にご相談ください。
役員社宅とは/なぜ節税になるのか
役員社宅とは、会社が所有または賃借している住宅を、役員に社宅として貸すことをいいます。
節税につながるといわれる理由は、次の2つの側面が組み合わさることにあります。
- 役員側:役員が会社に賃貸料相当額以上を支払っていれば、社宅の貸与による経済的利益は役員の給与として課税されません(国税庁タックスアンサー No.2600。No.2600 が扱うのは役員側の給与課税=源泉所得税の取扱いです)。
- 会社側:会社が家主に支払う家賃や、会社所有物件の減価償却費・維持費は、社宅として貸与する事業上の支出として会社の費用になります。所定の社宅家賃を受け取るなどして所得税で給与課税されない経済的利益は、会社が役員給与として経理していない限り、法人税でも役員給与として扱いません(法人税基本通達9-2-10)。これらの条件を満たす場合、社宅貸与による経済的利益は、法人税上も役員給与として取り扱われません。
役員が自分で賃貸契約して家賃を全額自己負担する場合と比べ、会社が契約して社宅とし、役員は賃貸料相当額だけを負担する形にすると、役員個人の負担が軽くなります。そのために必要なのは、会社が貸主と契約して社宅として貸与すること、賃貸料相当額以上を毎月受け取ること、そして会社が支払う家賃と役員から受け取る家賃をそれぞれ記録しておくことです。社宅規程は、負担額や運用ルールを明確にする資料として整えておきます。
なお、会社側では支払う家賃等が費用になり得る一方、役員から受け取る社宅家賃は会社の収益(益金)になります。そのため法人所得を減らすのは、基本的に会社の純負担額(支払家賃等-役員からの受取家賃)です。また、役員報酬を増やして役員が自分で家賃を払う形でも、その報酬は要件を満たせば損金になります。社宅の主な効果は「会社の損金が増えること」そのものより、要件を満たした社宅貸与による経済的利益が役員の給与所得として課税されない点にあると考えるのが適切です。
カギは「賃貸料相当額」を役員から受け取ること
給与課税されるかどうかは、役員から受け取る家賃が賃貸料相当額に達しているかで決まります(No.2600)。
- 役員に無償で貸す場合 → 賃貸料相当額の全額が給与として課税されます。
- 役員から賃貸料相当額より低い家賃しか受け取っていない場合 → 賃貸料相当額と受け取っている家賃との差額が給与として課税されます。
- 役員から賃貸料相当額以上を受け取っている場合 → 給与課税されません。
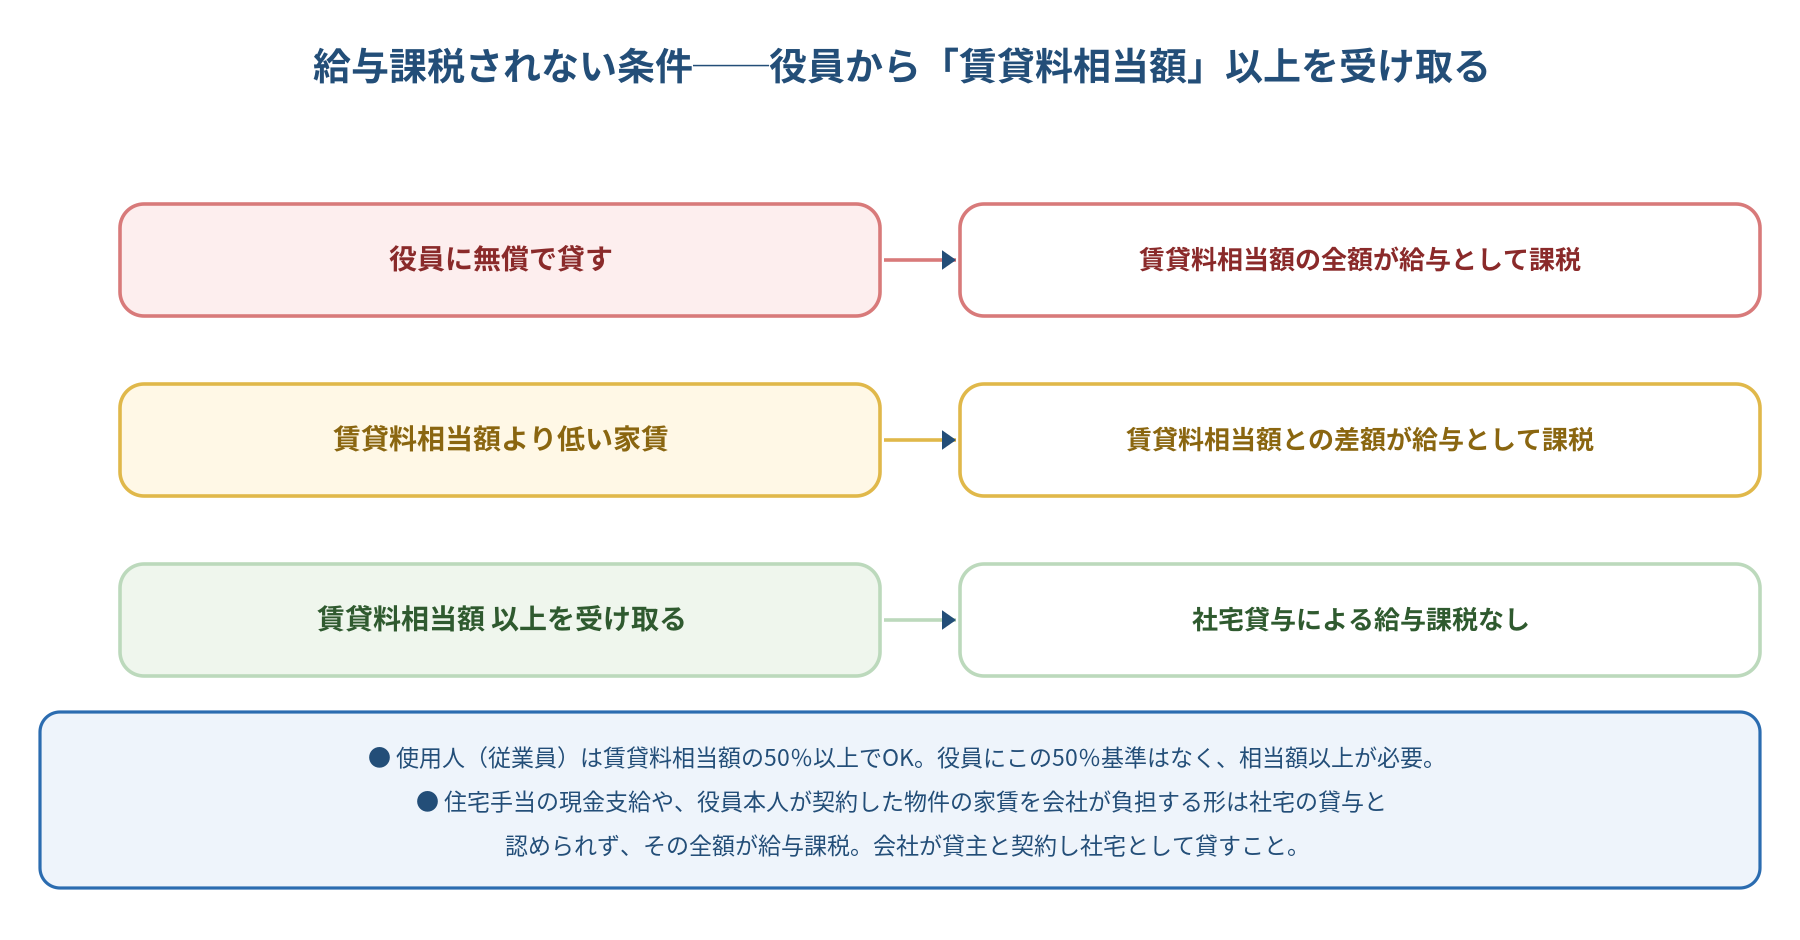
なお、この「賃貸料相当額以上」という基準は役員の場合のものです。使用人(従業員)の場合は、賃貸料相当額の50%以上を受け取っていれば差額は課税されないという別の取扱いがあり(No.2597)、役員にはこの50%基準は適用されません。
複数の役員に社宅を貸している場合のプール計算は、後述の「特殊なケース」を参照してください。
賃貸料相当額は、まず社宅が「いわゆる豪華社宅」に当たらないかを確認し(該当すれば算式を使わず実勢の家賃。判定基準は後述)、豪華社宅でなければ床面積により小規模な住宅とそれ以外の住宅に分けて計算します。
なお、小規模な住宅とは、法定耐用年数が30年以下の建物の場合は床面積が132平方メートル以下、法定耐用年数が30年を超える建物の場合は床面積が99平方メートル以下の住宅をいいます(区分所有の建物は共用部分の床面積を按分して専用部分に加えて判定)。多くの中小企業のケースはこの小規模な住宅に当てはまります。
小規模な住宅の場合の計算
役員に貸す社宅が小規模な住宅である場合、次の(1)〜(3)の合計額が賃貸料相当額(1か月あたり)になります(No.2600)。
- (その年度の建物の固定資産税の課税標準額)× 0.2%
- 12円 ×(その建物の総床面積(平方メートル)÷ 3.3平方メートル)
- (その年度の敷地の固定資産税の課税標準額)× 0.22%
この計算には、建物と敷地の固定資産税の課税標準額が必要です。これは市区町村が発行する固定資産課税台帳や課税明細で確認できます。小規模な住宅の場合、実際の家賃相場よりかなり低い金額が賃貸料相当額になることが多く、役員の自己負担を抑えやすいのが特徴です。
計算例:小規模な借上げ社宅
豪華社宅に当たらない小規模な借上げ社宅で、次の条件を仮定します(数値は例。課税標準額・床面積はその社宅に対応する額とします)。
| 項目 | 仮定する金額・面積 |
|---|---|
| 会社が家主に払う家賃 | 月150,000円 |
| 建物の固定資産税課税標準額 | 5,000,000円 |
| 敷地の固定資産税課税標準額 | 1,000,000円 |
| 建物の総床面積 | 66㎡ |
賃貸料相当額(1か月)は次のとおりです。
- 建物:5,000,000円 × 0.2% = 10,000円
- 床面積:12円 ×(66㎡ ÷ 3.3㎡)= 240円
- 敷地:1,000,000円 × 0.22% = 2,200円
- 合計 12,440円
役員から月12,440円を受け取れば、社宅貸与による給与課税はありません。会社は家主に150,000円を払い、役員から12,440円を受け取るので、会社の純負担は月137,560円です。この137,560円は、支払家賃から役員の負担額を差し引いた会社の純負担額であり、そのまま税金が減る金額を示すものではありません。小規模な借上げ社宅では「家賃の50%」の比較は使わないので、役員負担を75,000円にする必要はない点も確認してください。
小規模な住宅でない場合(自社所有・借上げ社宅)
社宅が小規模な住宅に該当しない場合は、自社所有か借上げかで計算が変わります(No.2600)。逆にいえば、借上げ社宅であっても小規模な住宅に当てはまるなら、前章の3項目合計(所有・借上げを問わず同じ算式)で計算し、家賃の50%比較は使いません。
自社所有の社宅の場合は、次のイとロの合計額の12分の1が1か月あたりの賃貸料相当額です。
- イ:(その年度の建物の固定資産税の課税標準額)× 12%(法定耐用年数が30年を超える建物は12%ではなく10%)
- ロ:(その年度の敷地の固定資産税の課税標準額)× 6%
他から借り受けた住宅を役員に貸す(借上げ社宅)場合は、会社が家主に支払う家賃の50%の金額と、上記の自社所有としての計算による賃貸料相当額とを比べ、いずれか多い金額が賃貸料相当額になります。
豪華社宅は別扱い
豪華社宅かどうかは、小規模判定や上記の算式より先に確認する例外です。床面積(公的使用に充てられる部分がある場合は、その部分を除きます)が240平方メートルを超えるもののうち、取得価額・支払賃料・内外装の状況等を総合勘案していわゆる豪華社宅と判定されるものは、上記の算式を使えません。この場合は、通常支払うべき使用料に相当する額(一般の賃貸住宅であれば授受されると認められる賃貸料の額。本記事では「実勢の家賃」と表記)が賃貸料相当額になります。床面積240平方メートル以下でも、プールなど一般的でない設備や役員の嗜好を著しく反映した設備がある場合は豪華社宅に該当することがあります。反対に、240平方メートルを超えることだけで豪華社宅になるわけではありません(平成7年4月3日付課法8-1「使用者が役員に貸与した住宅等に係る通常の賃貸料の額の計算に当たっての取扱いについて」)。
賃貸料相当額の早見表
ここまでの計算方法を区分ごとにまとめると、次のとおりです。
| 社宅の区分 | 賃貸料相当額(1か月)の計算 |
|---|---|
| 小規模な住宅(自社所有・借上げを問わず) | ①建物の課税標準額×0.2% + ②12円×(総床面積㎡÷3.3㎡)+ ③敷地の課税標準額×0.22% の合計 |
| 小規模でない住宅・自社所有 | (建物の課税標準額×12%〈法定耐用年数30年超は10%〉+ 敷地の課税標準額×6%)÷12 |
| 小規模でない住宅・借上げ | 会社が家主に支払う家賃×50% と、上の自社所有の算式で計算した額の、いずれか多い金額 |
| いわゆる豪華社宅(社会通念上一般に貸与される社宅と認められないもの。判定基準は上記) | 算式は使わず、通常支払うべき使用料(実勢の家賃)に相当する額 |
判定の順序は「豪華社宅か → 小規模な住宅か → 自社所有か借上げか」です。家賃の50%比較が出てくるのは小規模でない借上げ社宅のときだけである点に注意してください。なお、業務に使う部分がある社宅や単身赴任等で一部しか使わない社宅には別の特例があります(後述の注意点を参照)。
つまずきやすい注意点
- 住宅手当の現金支給はNG:家賃補助を現金で「住宅手当」として支給する場合や、役員本人が直接賃貸契約している物件の家賃を会社が負担する場合は、社宅の貸与とは認められず、その全額が給与として課税されます(No.2600)。会社が貸主と契約し、社宅として貸与する形にする必要があります。
- 低額・無償に注意:賃貸料相当額に満たない家賃しか徴収していないと、差額が給与課税されます。毎月きちんと賃貸料相当額以上を役員から徴収(給与天引き等)しておくことが重要です。
- 固定資産税課税標準額の把握:賃貸料相当額の計算には課税標準額が必要です。借上げ物件でも、貸主に依頼して固定資産課税台帳の記載事項を確認できる場合があります。
- 課税標準額の按分:貸した部屋が1棟の建物の一部であるなど、課税標準額がその部屋・敷地以外の部分を含めて決定されているときは、建物・土地の状況に応じて合理的に按分して計算します。敷地だけを貸す場合は、小規模な住宅の算式は使えません(所得税基本通達36-41(注))。
- 入居月と改訂時期:月の途中から住み始めた場合は、住み始めた日の属する月の翌月分から賃貸料相当額を計算します(所得税基本通達36-42(4))。課税標準額が改訂されたときは、改訂後の課税標準額に係る固定資産税の第1期の納期限が属する月の翌月分から、改訂後の額で計算し直します(同36-42)。
- 徴収不足のときの会社側の扱い:役員に賃貸料相当額より低い家賃で貸して差額が給与(現物給与)として扱われる場合、その経済的利益は法人税側でも役員給与の論点につながります。毎月おおむね一定でない(定期同額給与に当たらない)などの事情があると損金不算入となり得ます(国税庁タックスアンサー No.5202)。
- 社会保険は別の基準:社宅について所得税の給与課税が生じなくても、社会保険では「厚生労働大臣が定める現物給与の価額」により住宅の現物給与を別に評価します。標準報酬月額への算入が必要かは、日本年金機構の基準で別途確認してください。
特殊なケース(補足)
- 複数の役員に社宅を貸している場合(プール計算):必ずしも役員1人ごとに賃貸料相当額以上を徴収していなくても、それぞれの社宅の状況に応じてバランスよく賃貸料を受け取り、その合計額が各役員の賃貸料相当額の合計額以上であれば、役員全員について経済的利益はないもの(給与課税なし)として扱われます(所得税基本通達36-44)。役員と使用人の社宅を合わせてプール計算することはできず、役員社宅の中にいわゆる豪華社宅があるときはその社宅を含めてプール計算することもできません(国税庁「源泉所得税のあらまし」令和8年版)。
- 業務に使う部分がある社宅:会社の業務に使う部分(通達上の「公的使用に充てられる部分」)がある場合は、通常の算式による額の70%以上を徴収していれば、その徴収額を賃貸料相当額として差し支えありません(所得税基本通達36-43)。
- 単身赴任などで一部しか使わない社宅:通達所定の算式による金額以上を徴収していれば、その徴収額を賃貸料相当額として差し支えありません(同36-43)。
- 敷地を貸与し将来無償で返還する場合:無償返還の届出があるときは、土地部分は相当の地代の額による別扱いです(所得税基本通達36-45の2)。
本記事の早見表と計算例は、これらに当たらない通常のケースを前提としています。
まとめ
- 役員から賃貸料相当額以上の家賃を毎月受け取る。無償・不足なら不足額が役員の給与として課税される。会社が払う家賃は費用、役員から受け取る家賃は収益になるため、法人所得への影響は純負担額(それ自体は税金が減る額ではない)。
- まず社宅が「いわゆる豪華社宅」か(公的使用部分を除く床面積240平方メートル超のうち総合判定で該当するもの等)を確認する。該当すれば算式によらず実勢の家賃が賃貸料相当額になる。
- 豪華社宅でなければ「小規模な住宅」かで計算を分ける。小規模な住宅は所有・借上げを問わず課税標準額ベースの3項目合計。小規模でない住宅は自社所有(建物12%・敷地6%等)と借上げ(家賃の50%と自社所有算式の多い方)で異なる。※家賃の50%比較は「小規模でない借上げ」のときだけ。
- 計算に必要な建物・敷地の固定資産税の課税標準額を、固定資産課税台帳や課税明細で確認する(借上げ物件は貸主に依頼)。
- 住宅手当の現金支給や役員本人契約の家賃負担は社宅の貸与と認められない。会社が貸主と契約し、契約書・計算資料・徴収記録を保存し、社宅規程を整備する。社会保険の現物給与は別基準で確認する。
根拠・参考(一次情報)
- 国税庁タックスアンサー No.2600「役員に社宅などを貸したとき」(令和8年4月1日現在法令等)
- 参考:国税庁タックスアンサー No.2597「使用人に社宅や寮などを貸したとき」
- 参考:国税庁タックスアンサー No.5202「役員等に対する経済的利益」(会社側での役員給与・損金不算入の論点)
- 参考:国税庁「令和8年版 源泉所得税のあらまし」(社宅等の貸与・プール計算の制限)
- 国税庁 所得税基本通達36-40〜36-50(給与等とされる経済的利益の評価・2026年11月参照)(課税標準額の按分・改訂後の適用月・月の中途の入居は36-42、公的使用部分・一部使用の特例は36-43、複数役員のプール計算は36-44、無償返還の届出がある敷地は36-45の2)
- 国税庁 平成7年4月3日付課法8-1「使用者が役員に貸与した住宅等に係る通常の賃貸料の額の計算に当たっての取扱いについて」(2026年11月参照)(いわゆる豪華社宅の判定)
- 国税庁 法人税基本通達9-2-9〜9-2-11(役員等に対する経済的な利益・2026年11月参照)(9-2-10:所得税で課税されず給与として経理していない経済的利益は法人税でも給与としない)
- 日本年金機構「現物給与の価額(厚生労働大臣が定める現物給与の価額)」(2026年11月参照)(社会保険における住宅の現物給与の評価)
- 根拠法令:所得税法36条、所得税法施行令84条の2、所得税基本通達36-15・36-40〜45の2(No.2600の「根拠法令等」欄に載っているのは、所法36、所令84の2、所基通36-15、36-40〜41、平7課法8-1)
監修:税夢(税理士・税理士法人勤務)/ 運営者・監修者情報
本記事は、国税庁タックスアンサー・e-Gov法令検索等の一次情報と照合したうえで、税理士の監修のもとに公開しています。
対象読者:中小企業の経営者・経理担当者
本記事は一般的な解説で、記載時点の制度・税率に基づきます。監修者個人の見解であり、所属する税理士法人の公式見解ではありません。個別の判断は税理士にご相談ください。