会社や個人事業を営んでいると、「うちは消費税を納める必要があるのか?」という疑問に必ずぶつかります。消費税には、納める義務がある「課税事業者」と、納める義務が免除される「免税事業者」があり、どちらになるかは、原則として売上高などの基準で判定されます(一定の場合には、自ら課税事業者を選ぶこともできます)。
判定の中心にあるのが、「2年前(基準期間)の課税売上高が1,000万円以下かどうか」という物差しです。ただし、これだけでは決まりません。特定期間や新設法人の特例、そしてインボイス制度が関わると、1,000万円以下でも課税事業者になる場合があります。
この記事では、消費税の納税義務の判定を、順を追って整理します。
免責: 本記事は記載時点の法令・国税庁タックスアンサーに基づく一般的な解説です。個別の判断は税理士にご相談ください。
1. 消費税の「課税事業者」と「免税事業者」
消費税は、事業者が商品やサービスを販売したときに受け取り、国に納める税金です。ただし、すべての事業者が納めるわけではなく、規模の小さい事業者は納税義務が免除されます(事業者免税点制度)。
- 課税事業者……消費税の申告・納付をする義務がある事業者
- 免税事業者……消費税の納税義務が免除される事業者
原則は、その課税期間の「基準期間」における課税売上高が1,000万円以下であれば、免税事業者になります。「課税売上高」とは、消費税の課税対象となる売上(輸出免税の売上も含みます)から、返品・値引きなどを差し引いた金額です。土地の売却などの非課税売上は含みません。
金額は原則として税抜きで計算しますが、基準期間が免税事業者だった場合は、税抜き計算をせず、受け取った金額そのままで1,000万円を判定します。免税だった期間の売上を税抜きに引き直して「1,000万円以下」と誤判定しやすいので注意してください。
2. まずは「基準期間」の課税売上高を見る(1,000万円)
判定の出発点は基準期間です。基準期間とは、次の期間をいいます。
| 区分 | 基準期間 |
|---|---|
| 法人 | その事業年度の前々事業年度 |
| 個人事業者 | その年の前々年 |
この基準期間の課税売上高が1,000万円以下なら、原則としてその課税期間は免税事業者になります。逆に1,000万円を超えていれば課税事業者です。
たとえば3月決算の法人で、当期(今年4月〜翌年3月)の納税義務を判定するときは、2期前の事業年度の課税売上高を見ます。「今の売上」ではなく「2年前の売上」で決まる、という点がポイントです。
なお、ここでは事業年度が1年である法人を前提にしています。前々事業年度が1年未満の場合は、基準期間の範囲そのものに特別なルールがあり、「その事業年度開始の日の2年前の日の前日から、同日以後1年を経過する日までの間に開始した各事業年度」を合わせた期間が基準期間になります(消費税法2条1項14号)。まず対象となる事業年度を確定し、そのうえで「基準期間中の課税売上高 ÷ 基準期間に含まれる事業年度の月数の合計 × 12」で年換算した金額で1,000万円以下かどうかを判定します(同法9条2項)。
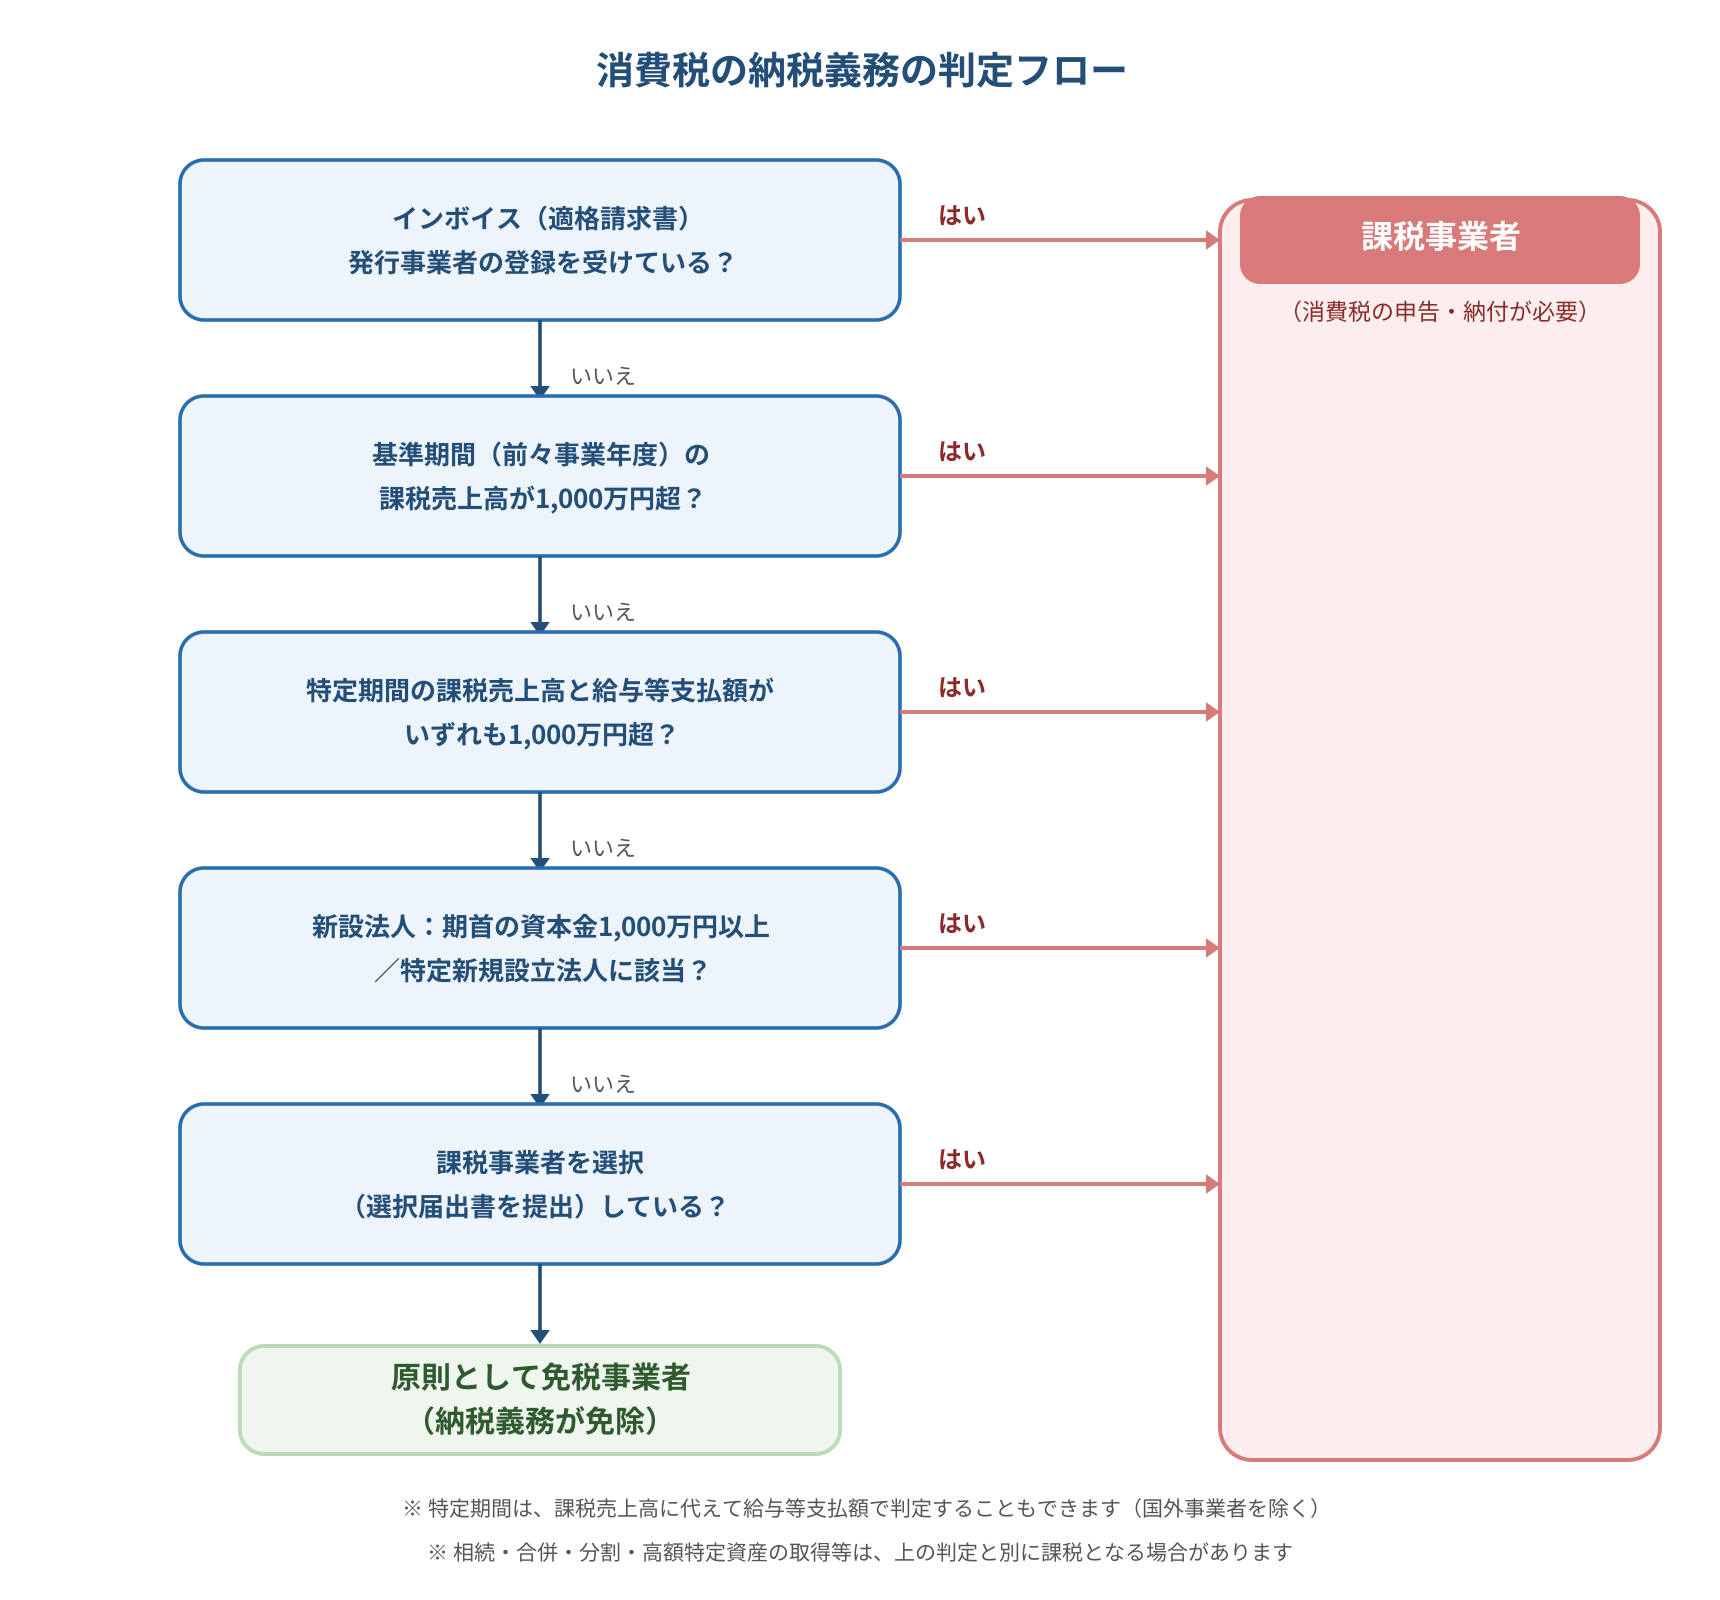
図1:消費税の納税義務の判定フロー
※ タップで拡大(原寸表示)
3. 基準期間が1,000万円以下でも課税事業者になる主な4つの場合
基準期間の課税売上高が1,000万円以下でも、次のいずれかに当てはまると、免税にはならず課税事業者になります。ここが判定でつまずきやすいところです。
(1)特定期間の判定で1,000万円を超える
特定期間における課税売上高が1,000万円を超える場合は、基準期間が1,000万円以下でも課税事業者になります。ただし、下で説明するとおり給与等支払額で判定することもできるため、この規定で実際に課税事業者となるのは、原則として課税売上高と給与等支払額がいずれも1,000万円を超える場合です。特定期間とは次の期間です。
- 法人……原則として、その事業年度の前事業年度開始の日以後6か月の期間
- 個人事業者……その年の前年の1月1日〜6月30日
なお、この特定期間の判定は、課税売上高に代えて給与等の支払額の合計額で判定することもできます(どちらで判定するかは事業者の任意)。特定期間の課税売上高が1,000万円を超える場合でも、給与等支払額が1,000万円以下であれば、給与基準を選ぶことで、この特定期間の規定によって課税事業者となることを避けられます。
| 特定期間の課税売上高 | 特定期間の給与等支払額 | 特定期間の判定 |
|---|---|---|
| 1,200万円 | 800万円 | 給与基準を選べば免税と判定できる |
| 800万円 | 1,200万円 | 課税売上高で判定すれば免税と判定できる |
| 1,200万円 | 1,200万円 | どちらで判定しても課税事業者 |
※ 基準期間・インボイス登録など、ほかの理由で課税事業者にならない場合の例です。
ただし、国外事業者は令和6年10月1日以後に開始する課税期間から、給与等支払額による判定はできません(課税売上高だけで判定)。また、前事業年度が短期の場合などは特定期間の取り方が異なることがあります。
(2)適格請求書発行事業者(インボイス)の登録を受けている
インボイス(適格請求書)を発行するために登録を受けると、基準期間の課税売上高にかかわらず、納税義務は免除されません。つまり、売上が1,000万円以下の小規模事業者でも、インボイスを発行するために登録を受けると、登録日から課税事業者になります。課税期間の途中で免税事業者が登録を受けた場合は、経過措置(令和11年9月30日の属する課税期間まで)により登録日以後の取引が申告の対象になります(期首にさかのぼって課税されるわけではありません)。
これは、取引先から「インボイスがほしい」と求められて登録する免税事業者にとって重要なポイントです。インボイス制度を機に免税事業者から登録した事業者の負担を軽くする2割特例(令和5年10月1日〜令和8年9月30日までの日の属する各課税期間が対象)や、簡易課税といった仕組みもあるため、あわせて検討するとよいでしょう。なお、令和8年度税制改正により、2割特例の対象期間終了後も、インボイス登録で免税事業者から課税事業者になった個人事業者については、令和9年分・令和10年分の申告で納付税額を売上税額の3割にできる3割特例が設けられています(基準期間の課税売上高1,000万円以下などが要件。法人は対象外)。
(3)新設法人・特定新規設立法人の特例
設立したばかりの法人は、1期目・2期目には基準期間がないため原則は免税ですが、次の場合は課税事業者になります(詳しくは次章)。
- 事業年度開始の日の資本金(出資金)が1,000万円以上の法人(新設法人。1期目・2期目それぞれの期首で判定)
- 特定新規設立法人(大規模な会社等が支配して設立した法人 など)
(4)課税事業者を自分で選択している
還付を受けたいなどの理由で、「消費税課税事業者選択届出書」を提出して自ら課税事業者を選んでいる場合も、課税事業者になります。設備投資が多額で仕入れの消費税が売上の消費税を上回るような年は、あえて課税事業者を選んで還付を受けられることがあります。ただし、還付を狙うなら次の3点をセットで確認してください。
- 届出期限……選択届出書は、原則として適用を受けたい課税期間が始まる前(その前の課税期間中)に提出します。設備を買った後や決算時に選んでも、その期の還付には間に合いません(事業を開始した課税期間は、その課税期間中に出せばその期から適用できます)。
- 2年間の継続……一度選ぶと、原則として2年間は免税事業者に戻れません。
- 調整対象固定資産の取得……選択後2年間に開始する課税期間中に税抜100万円以上の調整対象固定資産を取得し、その課税期間を一般課税で申告すると、取得した課税期間の初日から原則3年間は免税事業者に戻れません。
設備投資の還付は、その後の納税負担も含めて検討しましょう。
このほかの例外にも注意: 上の4つに当てはまらなくても、相続・合併・分割で一定規模の事業を引き継いだ場合は課税事業者になることがあります。また、すでに課税事業者である事業者が、簡易課税制度・2割特例の適用を受けない課税期間中に高額特定資産(1取引につき税抜1,000万円以上の棚卸資産・調整対象固定資産)を取得した場合は、その翌課税期間から一定期間、基準期間の課税売上高が1,000万円以下でも免税事業者に戻れません(免税点制度の適用制限)。これは免税事業者が取得しただけで課税事業者になる制度ではありません。該当しそうなときは個別に確認してください。
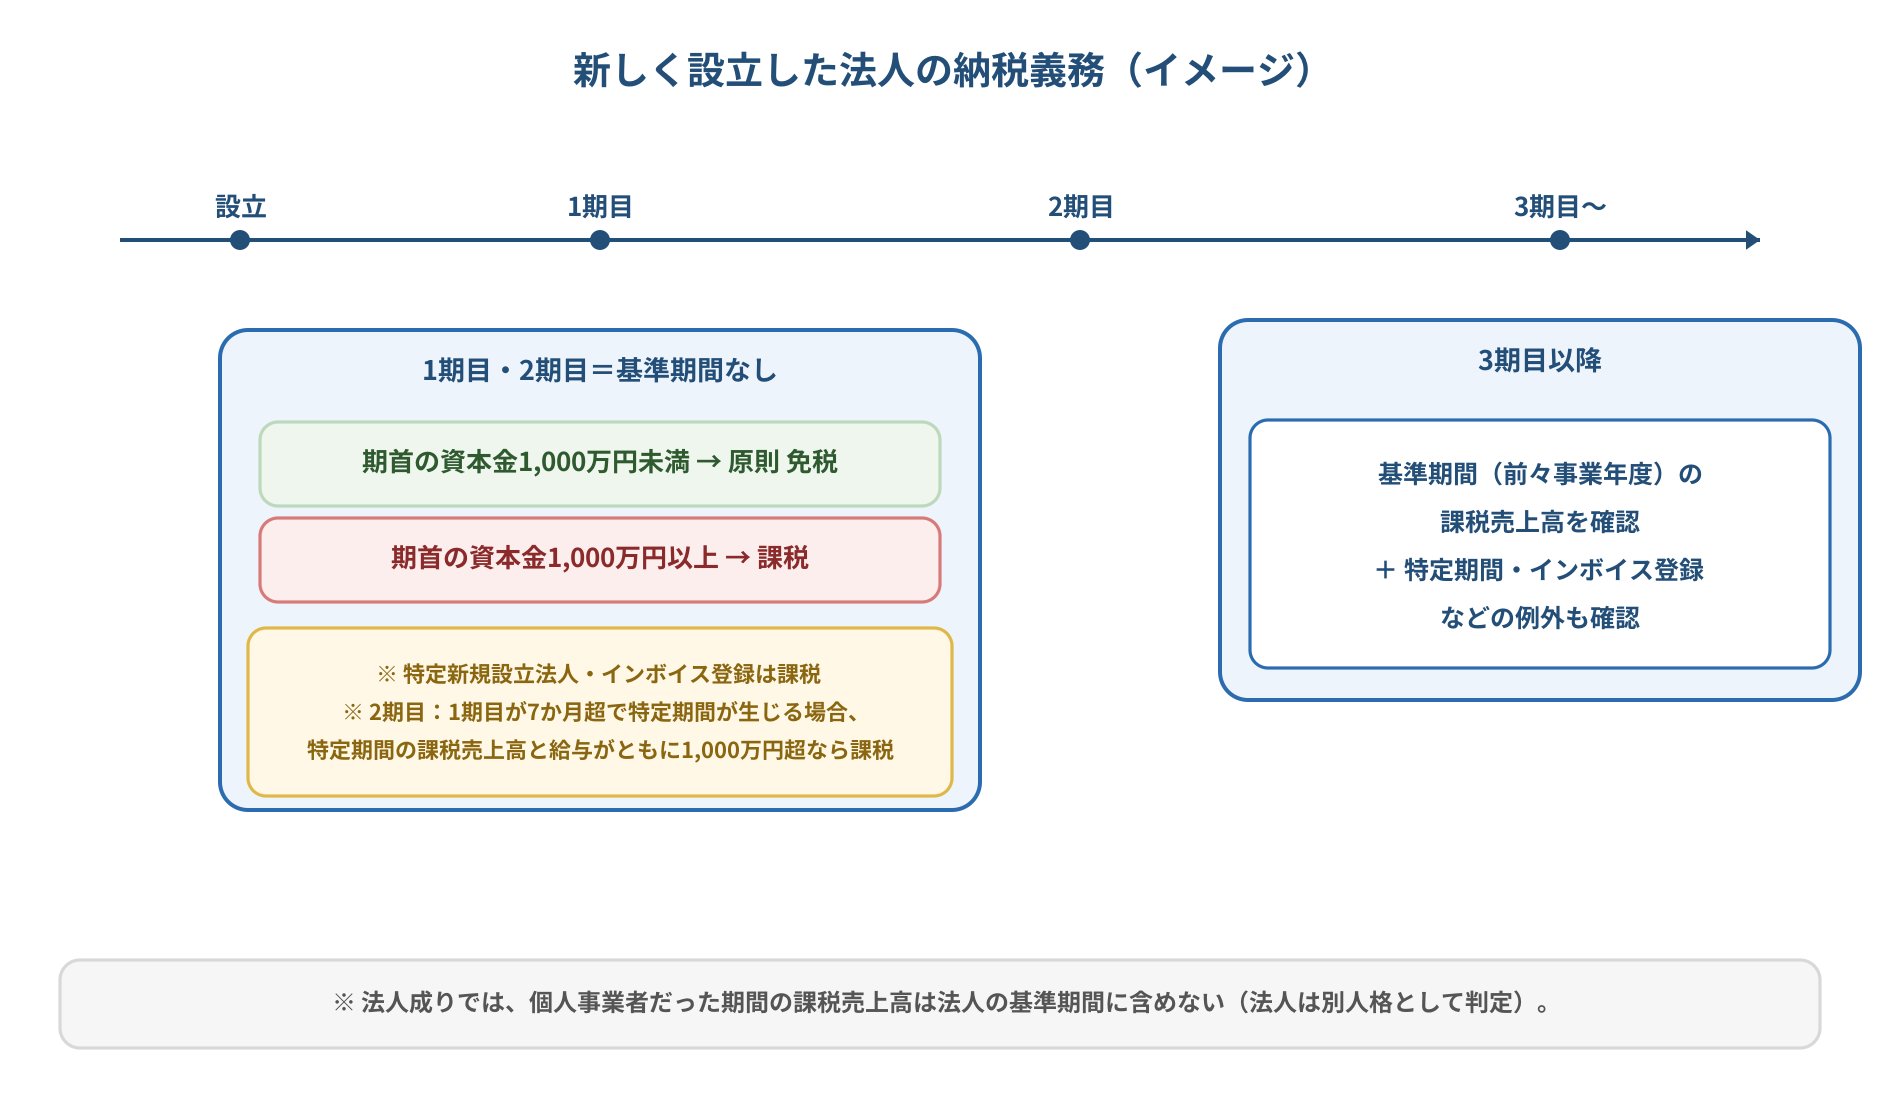
図2:新設法人の納税義務のタイムライン
※ タップで拡大(原寸表示)
4. 会社を作ったばかりのとき(新設法人の特例)
新しく設立した法人は、1期目・2期目には「前々事業年度」がありません。そのため原則として1期目・2期目は免税事業者になります。ただし、次の特例に当たると課税事業者です。なお、設立1期目に特定期間(おおむね最初の6か月)が生じる場合は、2期目は、1期目の特定期間の課税売上高と給与等支払額がいずれも1,000万円を超えると課税事業者になります(給与等支払額で判定できない国外事業者は課税売上高のみで判定。前章(1)参照)。
資本金1,000万円以上で設立した場合
事業年度開始の日の資本金(出資金)が1,000万円以上の法人は、基準期間がない1期目・2期目も課税事業者になります。資本金1,000万円は、設立時の消費税の免税を受けられるかどうかの分かれ目です。
特定新規設立法人に当たる場合
資本金1,000万円未満でも、他の会社や個人などが直接・間接に50%超を保有して設立した法人で、その支配者や一定の関係法人などの「判定対象者」について、基準期間に相当する期間の課税売上高が5億円を超える場合は、「特定新規設立法人」として1期目・2期目も課税事業者になります。令和6年10月1日以後に開始する課税期間からは、この5億円基準に加え、判定対象者の国内外の売上金額・収入金額その他の収益の合計額が50億円を超える場合も対象です。大企業が子会社を作って免税のメリットだけを享受するのを防ぐための特例です。
個人事業からの「法人成り」に注意
個人事業を法人化(法人成り)した場合、個人事業者だった期間の課税売上高は、その法人の基準期間の課税売上高には含まれません。そのため、資本金1,000万円未満で設立すれば、法人としての1期目・2期目は原則として免税事業者になります(個人時代の売上が1,000万円を超えていても、法人は別人格として判定される)。ただし、インボイス登録をしている場合は課税事業者になる点に注意してください。
まとめ
- 消費税は、基準期間(法人は前々事業年度)の課税売上高が1,000万円以下なら原則免税事業者、超えれば課税事業者。
- 1,000万円以下でも、①特定期間の課税売上高と給与等支払額がいずれも1,000万円超 ②インボイス登録 ③新設法人(期首の資本金1,000万円以上)・特定新規設立法人 ④課税事業者選択のいずれかに当たると課税事業者になります。
- インボイスを発行するために登録すると、売上が小さくても課税事業者になります。負担軽減の2割特例(令和8年9月30日を含む課税期間まで)や簡易課税もあわせて検討を。
- 新設法人は資本金1,000万円未満なら原則1期目・2期目は免税。法人成りでは個人時代の売上は法人の基準期間に含みません。
- 課税事業者の選択は、原則として適用したい課税期間が始まる前に届出が必要。選択後に税抜100万円以上の固定資産を取得すると、免税に戻れない期間が延びることがあります。
- 上記のほか、相続・合併・分割による事業承継や高額特定資産の取得など、別途、納税義務が免除されない特例もあります。
判定は届出のタイミングや特例で結論が変わることがあります。設立・インボイス登録の前に、税理士に相談して有利・不利を確認するのが安全です。
次に読む
根拠・参考(一次情報)
- 国税庁 No.6501 納税義務の免除(2026年10月参照)
- 国税庁 No.6503 基準期間がない法人の納税義務の免除の特例(2026年10月参照)
- 国税庁 No.6531 新規開業又は法人の新規設立のとき(2026年10月参照)
- e-Gov法令検索 消費税法(第9条ほか)(2026年10月参照)
監修:税夢(税理士・税理士法人勤務)/ 運営者・監修者情報
対象読者:中小企業の経営者・経理担当者
本記事は一般的な解説で、記載時点の制度・税率に基づきます。監修者個人の見解であり、所属する税理士法人の公式見解ではありません。個別の判断は税理士にご相談ください。