令和8年分(2026年分)の年末調整は、税制改正の効果を12月の年末調整でまとめて精算する年です。基礎控除・給与所得控除の最低保障額・扶養親族などの所得要件の引上げが、いずれも令和8年12月1日に施行されます。11月までの毎月の源泉徴収は、改正前のままで構いません。
控除額の引上げにより、改正前の控除額で計算した場合より年税額が少なくなる人が多くなります(実際の還付額は、1年間に源泉徴収された税額やほかの控除の状況によって異なります)。一方、会社は「扶養に入れる家族が増える」「申告書の書き方が変わる」点の確認が必要です。
この記事では、中小企業の経理担当者向けに、今年の変更点と11月〜翌年2月にやることを順番に整理します。
免責: 本記事は記載時点の法令・国税庁の公表資料に基づく一般的な解説です。個別の判断は税務署または税理士にご確認ください。
令和8年分は何が変わる?主な変更点の一覧
主な変更点は、控除額と所得要件の引上げです。改正前との比較は次のとおりです。
| 項目 | 改正前(令和7年分の水準) | 令和8年分 |
|---|---|---|
| 基礎控除(合計所得金額489万円以下) | 95万・88万・68万円(所得に応じて3段階) | 104万円 |
| 基礎控除(489万円超655万円以下) | 63万円 | 67万円 |
| 基礎控除(655万円超2,350万円以下) | 58万円 | 62万円 |
| 給与所得控除の最低保障額 | 65万円(給与収入190万円以下) | 74万円(給与収入220万円以下) |
| 扶養親族・同一生計配偶者の所得要件 | 合計所得58万円以下(給与のみなら収入123万円以下) | 62万円以下(収入136万円以下) |
| 特定親族(19〜22歳)の範囲 | 合計所得58万円超123万円以下 | 62万円超123万円以下 |
| 配偶者特別控除の対象となる配偶者 | 合計所得58万円超133万円以下 | 62万円超133万円以下 |
| 勤労学生の所得要件 | 合計所得85万円以下 | 89万円以下(収入163万円以下) |
| 一般の生命保険料控除(23歳未満の扶養親族がいる人) | 新契約分の上限4万円(旧契約のみなら5万円) | 新契約分の上限6万円(旧契約と合わせる場合の上限も6万円) |
(国税庁「令和8年4月 源泉所得税の改正のあらまし」「令和8年分 年末調整のしかた」、租税特別措置法41条の16の2。2026年11月参照)
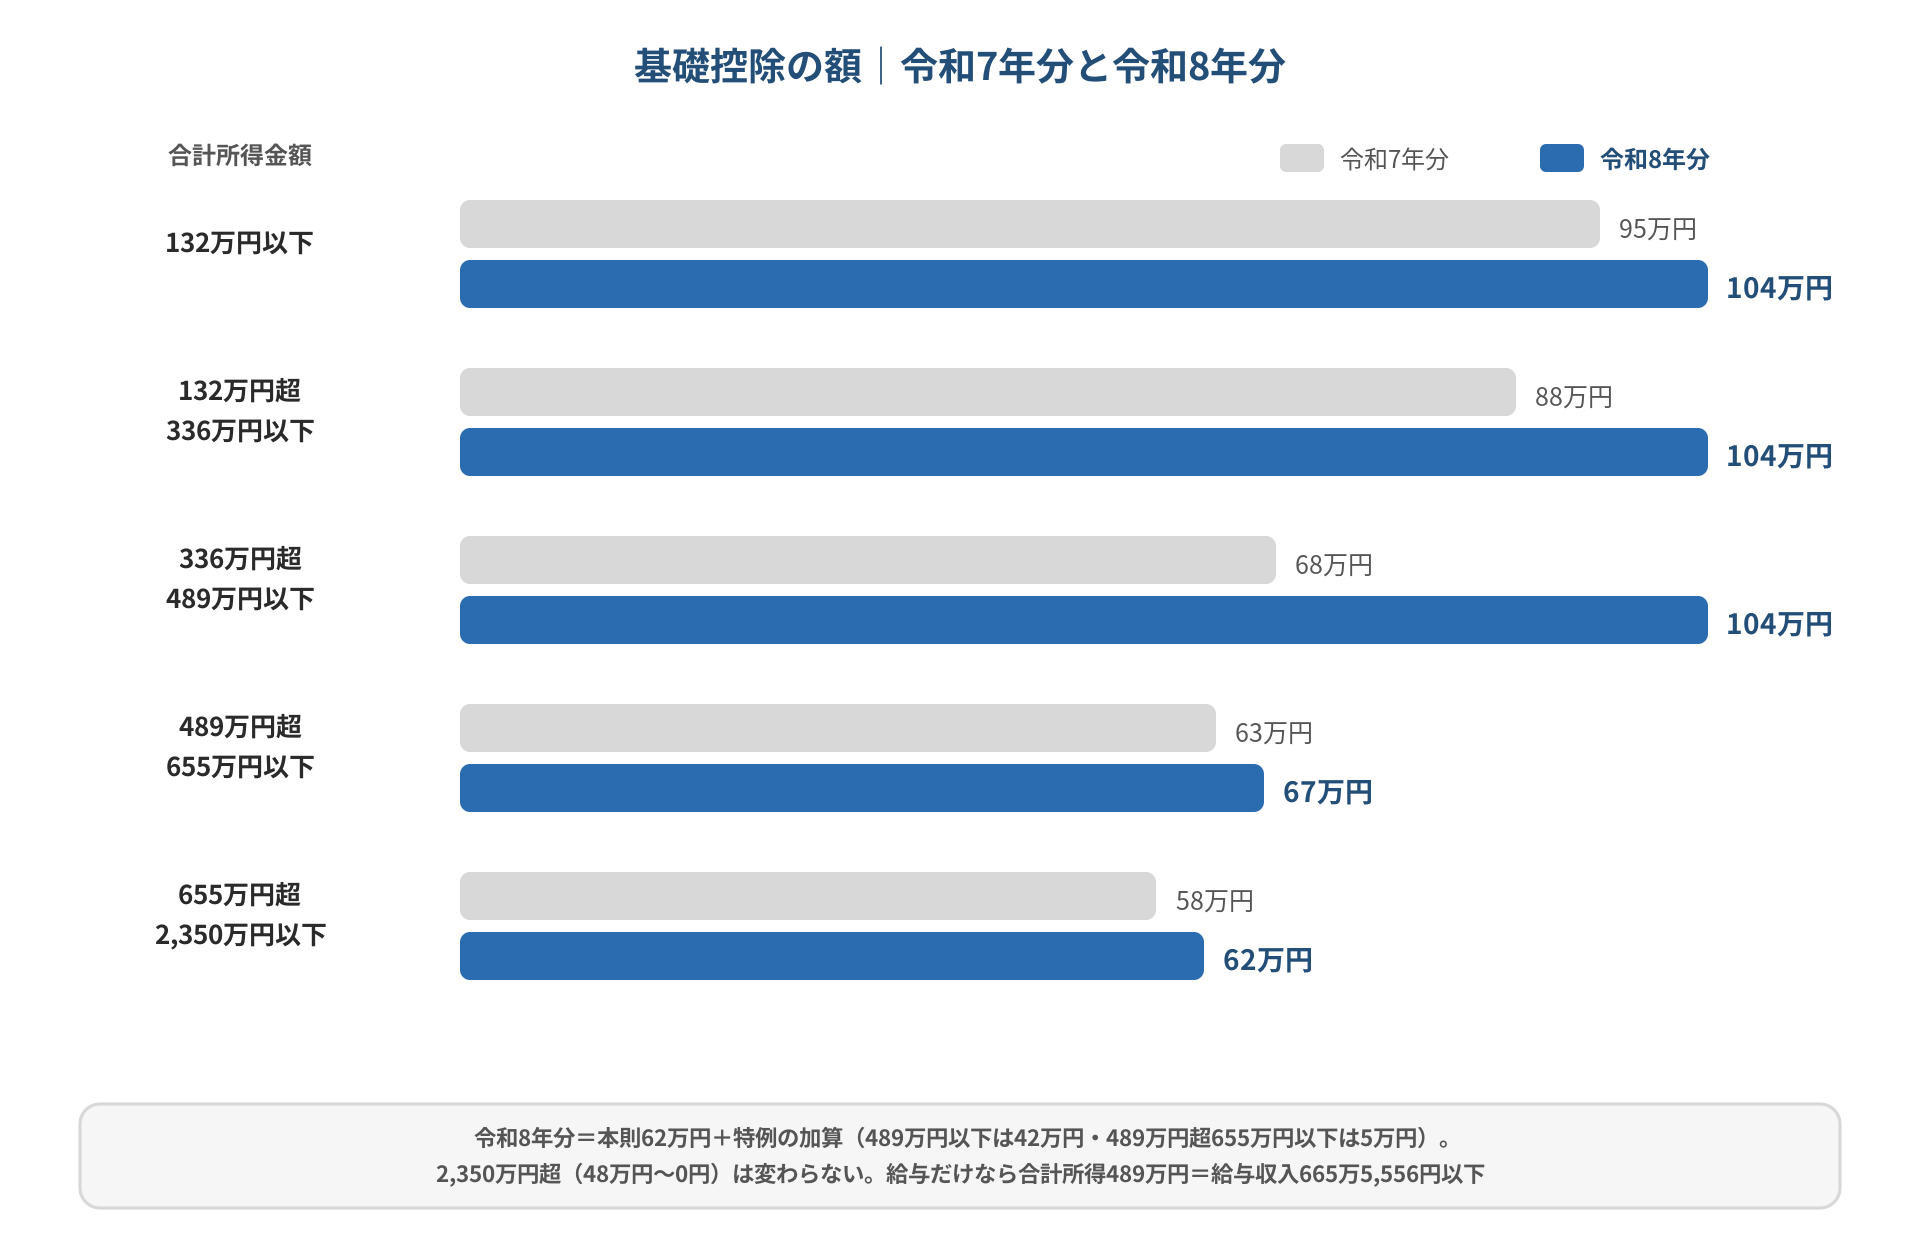
基礎控除は、本則の額が58万円から62万円になり、これに所得に応じた特例の加算がつきます。令和8年分・令和9年分の加算は次のとおりです(租税特別措置法41条の16の2)。
- 合計所得金額489万円以下:42万円を加算して104万円
- 489万円超655万円以下:5万円を加算して67万円
給与だけの人なら、給与収入665万5,556円以下(合計所得489万円以下)が104万円の対象です。正確な判定は「年末調整等のための給与所得控除後の給与等の金額の表」で行います。合計所得金額2,350万円超の人の基礎控除(48万円〜0円)は変わりません。
施行日は12月1日|11月までの源泉徴収はそのまま、12月に精算
基礎控除・給与所得控除の最低保障額・扶養親族等の所得要件の3つの改正は、令和8年12月1日に施行され、令和8年分の所得税(1年分)に適用されます(国税庁「令和8年度税制改正(基礎控除の引上げ等関係)Q&A」Q1-1)。上の一覧のうち生命保険料控除の特例は、この3つとは別の改正です。こちらも令和8年分の年末調整で適用します。
- 11月までの給与・賞与:源泉徴収のやり方は変わりません。改正前の源泉徴収税額表で計算したままで構いません。
- 12月の年末調整:引上げ後の基礎控除と、改正後の「年末調整等のための給与所得控除後の給与等の金額の表」で1年分の税額を計算し、1年間(1〜12月)に天引きした税額との差額を精算します。
- 毎月の源泉徴収税額表の改正:令和9年1月以後に支払う給与からです。令和9年1月からは防衛特別所得税(源泉徴収する所得税額の1%)が始まり、復興特別所得税は1.1%に下がります。合計は2.1%のまま税額表に織り込まれるので、計算のしかたは変わりません。令和8年分の年末調整には影響しません。
そのため、令和8年分は改正前の控除額で計算した場合より年税額が少なくなる人が多くなります。実際の還付額は、1年間に源泉徴収された税額やほかの控除の状況で決まります。還付の手順は次のとおりです(同Q&A)。
- 年末調整をした月分(納期の特例を受けている会社は7月〜12月分)に納める源泉所得税から差し引いて、従業員に返す
- 引ききれない分は、翌月以降に納める税額から順に差し引く
- 還付することとなった日の翌月から2か月を経過しても還付しきれない見込みなら、税務署に「源泉所得税及び復興特別所得税の年末調整過納額還付請求書兼残存過納額明細書」を出して還付を受ける
年の途中で退職し、年末調整を受けていない人は、確定申告により税額を精算できます。年内に再就職した場合は、原則として再就職先で前職分を含めて年末調整を行います。11月30日以前に死亡退職や海外転勤などに伴う年末調整を受けた人は、その年末調整には改正後の控除等が反映されていません。適用を受けるための手続きは、相続人等による準確定申告、納税管理人を通じた申告、申告済みの場合の更正の請求など、状況に応じて異なります(同Q&A)。退職時に源泉徴収票を渡すときに、ひと言添えておくと親切です。
会社は何をいつまでに?11月〜翌年2月の手順
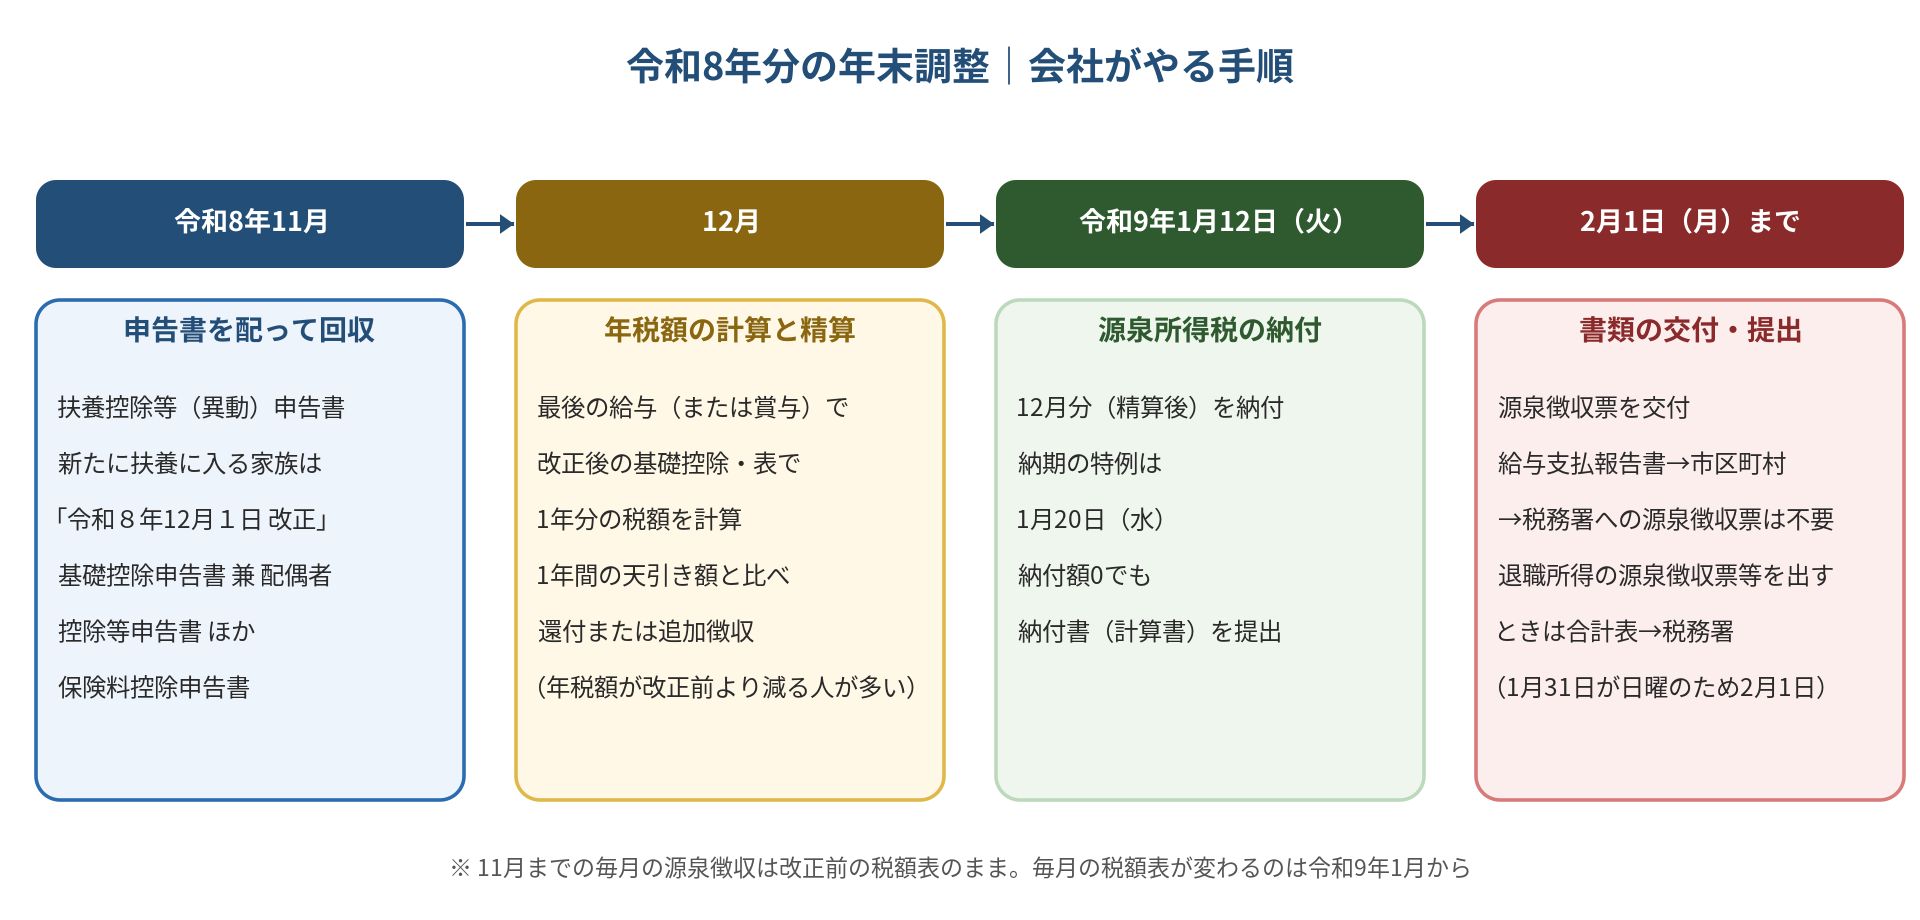
1. 11月:申告書を配って回収する
今年は、新たに扶養に入る家族と基礎控除の額を、申告書で確認するのがポイントです。従業員から、次の申告書を回収します。
- 扶養控除等(異動)申告書(令和8年分):扶養親族の所得要件の引上げで、新たに扶養親族に入る家族が出てきます(例:アルバイト収入が123万円を超え136万円以下の18歳の子)。その家族を令和8年分の申告書に追加し、「異動月日及び事由」欄に「令和8年12月1日 改正」と書いてもらいます。同じ時期に回収する令和9年分の申告書と混同しないよう注意してください。なお、今回の改正によって初めて源泉徴収上の控除対象となる家族は、11月までの給与の「扶養親族等の数」には加えません。19〜22歳の特定親族(所得100万円以下)など、既に源泉控除対象親族として申告している家族は、従来どおり数に含めます(同Q&A)。
- 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書:基礎控除の欄は、本人の合計所得金額の見積額に応じた改正後の額で書きます。配偶者や特定親族の所得の見積りも、給与所得控除の最低保障額74万円を反映して計算し直します。
- 保険料控除申告書:23歳未満の扶養親族がいる人は、令和8・9年分の一般の生命保険料控除(新契約分)の上限が6万円になる特例があります。旧契約と新契約を両方払う場合の合算上限も6万円、旧契約だけなら5万円のままです。生命保険料控除全体の上限12万円は変わりません。
12月1日の施行前に提出してもらう申告書も、改正後の内容で書いてもらって構いません(同Q&A)。申告書の裏面の説明が、改正前の文言のままの場合がある点にも注意します。
2. 12月:年税額を計算して精算する
その年最後の給与(賞与の後に給与がない場合は賞与)で年末調整をします。年末調整の対象は、扶養控除等申告書を出している人で、その年の給与収入が2,000万円以下の人です(国税庁「令和8年分 年末調整のしかた」)。
- 1年分の給与の合計から、改正後の表で給与所得控除後の金額を求める
- 所得金額調整控除がある人はそれを差し引き、社会保険料控除・生命保険料控除・扶養控除・基礎控除などを差し引いて課税所得を出す(1,000円未満切捨て)
- 税率をかけて所得税額を出し、住宅ローン控除などを差し引いたあと、102.1%(復興特別所得税を含む)をかけて年税額を出す(100円未満切捨て)
- 1〜12月に天引きした税額と比べて、多ければ還付、少なければ追加で徴収する
3. 令和9年1月:源泉所得税を納める
12月分(年末調整の精算後)の源泉所得税は、令和9年1月12日(火)までに納めます。1月10日が日曜、11日が成人の日のためです。源泉所得税の納期の特例を受けている会社は、7月〜12月分をまとめて1月20日(水)までに納めます(国税庁「令和8年分 年末調整のしかた」)。還付が多く、納める税額がゼロになる場合も、「本税」欄を0とした納付書(所得税徴収高計算書)を税務署に出します。
4. 令和9年1月末〜2月1日:源泉徴収票と給与支払報告書
- 源泉徴収票を従業員に交付し、市区町村に給与支払報告書を提出します(税務署への法定調書合計表の要否は次の項目を参照)。期限は本来1月31日ですが、令和9年は1月31日が日曜日のため、いずれも2月1日(月)です(国税通則法10条2項・地方税法20条の5)。従業員への交付は、確定申告の準備を考えて1月中に済ませるのが親切です。
- 令和9年1月以後に提出する分から、市区町村に給与支払報告書を出せば、税務署へ給与所得の源泉徴収票を提出したものとみなされます。税務署提出用の源泉徴収票の作成・提出は不要です。従業員への源泉徴収票の交付は引き続き必要です(国税庁 No.7411)。
- 税務署に出す法定調書が給与所得の源泉徴収票だけなら、法定調書合計表の提出も不要です。退職所得の源泉徴収票や報酬・料金等の支払調書など、ほかの法定調書を税務署に出すときは、引き続き合計表(同日が期限)が必要です。合計表には、実際に税務署に出す法定調書だけを記載します(国税庁「源泉徴収票のみなし提出の特例に関するQ&A」問8)。
数値例|還付と申告書はどう変わるか(すべて「例」)
例1:給与収入400万円、社会保険料60万円、扶養親族なしの会社員(令和8年分。課税所得195万円以下なので所得税率5%)
- 給与所得控除後の金額:400万円 −(400万円×20%+44万円)= 276万円(合計所得金額276万円)
- 基礎控除:改正前の水準なら88万円 → 令和8年分は104万円
- 課税所得:276万円 − 60万円 − 104万円 = 112万円
- 年税額:112万円 × 5% = 5万6,000円 → ×102.1% = 5万7,176円 → 5万7,100円
- 改正前の基礎控除88万円なら:課税所得128万円 × 5% = 6万4,000円 → ×102.1% = 6万5,344円 → 6万5,300円
- 改正前の控除額で計算した場合より、年税額は8,200円少なくなります。源泉徴収済みの税額が同じなら、還付額が8,200円増えるか、追加徴収額が8,200円少なくなります。
例2:アルバイト収入130万円の大学生の子(20歳)がいる場合(申告書の書き方が変わる例)
- 改正前は給与収入123万円以下が扶養親族の要件だったため、130万円の子は扶養親族になりませんでした(特定親族特別控除の対象)。
- 令和8年分は136万円以下なら扶養親族です。19歳以上23歳未満なので特定扶養親族(控除額63万円)になります。
- この子に係る控除額は、改正前と同じ63万円です。ただし、年末調整で適用する控除が特定親族特別控除から特定扶養親族の扶養控除に変わります。扶養控除等申告書に既に源泉控除対象親族として記載している場合も、所得の見積額や親族の区分を確認し、「令和8年12月1日 改正」などの異動事項を記載して提出してもらいます。
よくある間違い
今年は、施行が12月1日という時期に関係する間違いに注意します。
- 11月の給与から新しい税額表を使ってしまう:毎月の源泉徴収税額表が変わるのは令和9年1月からです。令和8年中は改正前の表のまま、差額は年末調整で精算します。
- 新たに扶養に入る家族を申告書に書いていない:12月1日以後に要件を満たす家族は、申告書に追加しないと扶養控除が受けられません。本人が「去年と同じ」と思い込んでいることが多いので、収入が123万円超〜136万円以下の家族がいないか声をかけます。
- 基礎控除申告書を去年の感覚で書く:合計所得金額489万円以下なら104万円です。会計ソフト・給与ソフトは12月の年末調整に間に合うよう更新されているか確認します。
- 11月以前に退職時の年末調整をした人にも改正後の控除が付くと思う:改正前の控除額のままです。状況に応じた申告・更正の請求等を案内します。
まとめ
- 令和8年分は、基礎控除の引上げ(合計所得489万円以下は104万円)・給与所得控除の最低保障額74万円・扶養親族の所得要件62万円以下(給与収入136万円以下)が、令和8年12月1日に施行されます。
- 11月までの源泉徴収は改正前の税額表のまま(改正後の税額表は令和9年1月から)。12月の年末調整で1年分をまとめて精算します。改正前の控除額で計算した場合より年税額が少なくなる人が多くなります。
- 11月の申告書回収では、令和8年分の扶養控除等申告書に新たに扶養に入る家族の追加・区分の訂正を「令和8年12月1日 改正」として記載してもらい、基礎控除申告書は改正後の額で書いてもらいます。
- 納付は令和9年1月12日(納期の特例は1月20日)、源泉徴収票の交付と給与支払報告書の提出は2月1日までです。
- 給与支払報告書を出せば、税務署への給与所得の源泉徴収票の提出は不要です。退職所得の源泉徴収票など他の法定調書を税務署に出す場合は、法定調書合計表も2月1日までに出します。
根拠・参考(一次情報)
- 国税庁「令和8年度税制改正(基礎控除の引上げ等関係)Q&A」(2026年11月参照)
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」(2026年11月参照)
- 国税庁「令和8年分 年末調整のしかた」(2026年11月参照)
- 国税庁 No.1199 基礎控除(2026年11月参照)
- 国税庁「基礎控除の引上げ等に関する源泉所得税の取扱い」(2026年11月参照)
- e-Gov法令検索 租税特別措置法 第41条の16の2(2026年11月参照)
- 国税庁 No.1410 給与所得控除(2026年11月参照)
- 国税庁 No.2662 年末調整のしかた(2026年11月参照)
- 国税庁 No.7411 給与所得の源泉徴収票の提出範囲等(2026年11月参照)
- 国税庁「源泉徴収票のみなし提出の特例に関するQ&A」(2026年11月参照)
次に読む
- 福利厚生費はどこまで非課税?給与課税との境界線
- 役員報酬の決め方|損金にできる3つの型
- 会社設立後の税務届出一覧
監修:税夢(税理士・税理士法人勤務)/ 運営者・監修者情報
本記事は、国税庁タックスアンサー・e-Gov法令検索等の一次情報と照合したうえで、税理士の監修のもとに公開しています。
対象読者:中小企業の経営者・経理担当者
本記事は一般的な解説で、記載時点の制度・税率に基づきます。監修者個人の見解であり、所属する税理士法人の公式見解ではありません。個別の判断は税理士にご相談ください。