「グループ通算制度」は、完全支配関係(100%の資本関係)にある企業グループ内で、各社の黒字と赤字を相殺(損益通算)できる制度です。黒字の親会社と赤字の子会社を抱えるグループなら、黒字の親会社だけが法人税を払う状態を調整できます。ただし、承認申請・e-Tax義務・軽減税率枠のグループ配分などの負担もあり、中小企業にとって必ず有利とは限りません。
2022年(令和4年)4月1日以後に開始する事業年度から、それまでの「連結納税制度」に代わって始まりました。この記事では、中小企業の経営者・経理担当者向けに、しくみ、連結納税制度との違い、繰越欠損金の扱い、適用手続、導入前の注意点を、国税庁の一次情報をもとに整理します。
免責: 本記事は記載時点の法令・国税庁公表資料に基づく一般的な解説です。グループ通算は判断が複雑なため、適用の可否は必ず税理士にご相談ください。
グループ通算制度とは|完全支配関係グループを1つの単位に近づける
グループ通算制度とは、完全支配関係にある企業グループ内の各法人を納税単位として、各法人が個別に法人税額の計算・申告を行い、その中で損益通算などの調整を行う制度です(国税庁 No.5900)。
ポイントは2つあります。
- 完全支配関係のグループが対象:親法人と、その親法人が直接・間接に100%の株式を保有する子法人が対象です。50%や60%といった一部保有のグループは対象になりません。
- 申告は各社が個別に行う(個別申告方式):グループを1つにまとめて申告するのではなく、各社がそれぞれ申告・納付します。そのうえで、グループ内の損益通算などの調整を加えます。
つまり「グループ全体を完全に1社とみなす」のではなく、各社の独立性を保ちつつ、主に黒字と赤字をグループ内で融通するイメージです(損益通算のほか、繰越欠損金・外国税額控除・研究開発税制などでもグループ単位の調整が入ります)。
損益通算のしくみ|グループ内の黒字と赤字を相殺する
グループ通算制度の中心が損益通算です。同じ事業年度にグループ内で黒字の会社と赤字の会社があるとき、赤字(欠損)を黒字(所得)から差し引いて、グループ全体の課税所得を圧縮できます。
たとえば、同じ事業年度に親会社の所得が1,000万円の黒字、子会社が400万円の赤字だとします(以下の黒字・赤字は、法人税の計算上の所得金額・欠損金額を指します)。
| 会社 | 通算前の所得・欠損 | 通算による調整 | 通算後 |
|---|---|---|---|
| 親会社 | +1,000万円 | △400万円(子会社の赤字を配分して損金算入) | 600万円 |
| 子会社 | △400万円 | +400万円(同額を益金算入) | 0円 |
| グループ計 | +600万円 | — | 600万円 |
損益通算をしなければ、親会社は1,000万円に課税されますが、通算すれば親会社600万円・子会社0円(グループ計600万円)が課税対象の基礎になります。子会社の400万円は親会社で使われるので、子会社の繰越欠損金としては残りません。赤字の子会社を抱えるグループにとっては、税負担を平準化できるのが最大のメリットです。
相殺は、グループの所得を1つにまとめて計算するのではなく、各社の申告上の調整で行います。個別申告方式のもとで、赤字会社の欠損金額を黒字会社に配分して損金算入し、赤字会社側では同額を益金算入するしくみです(法人税法64条の5)。
- 黒字会社に配分できる赤字の総額は、黒字会社(所得法人)の所得金額の合計額が限度で、各社の所得の比であん分します。
- グループ全体の赤字が黒字を上回る部分は、その年度では使い切れません。各社の繰越欠損金として翌年度以降に持ち越します。
なお、法人住民税・法人事業税には、法人税と同じ損益通算は適用されません(損益通算の影響を除いて計算します)。導入による税負担の変化は、国税と地方税を分けて試算する必要があります。
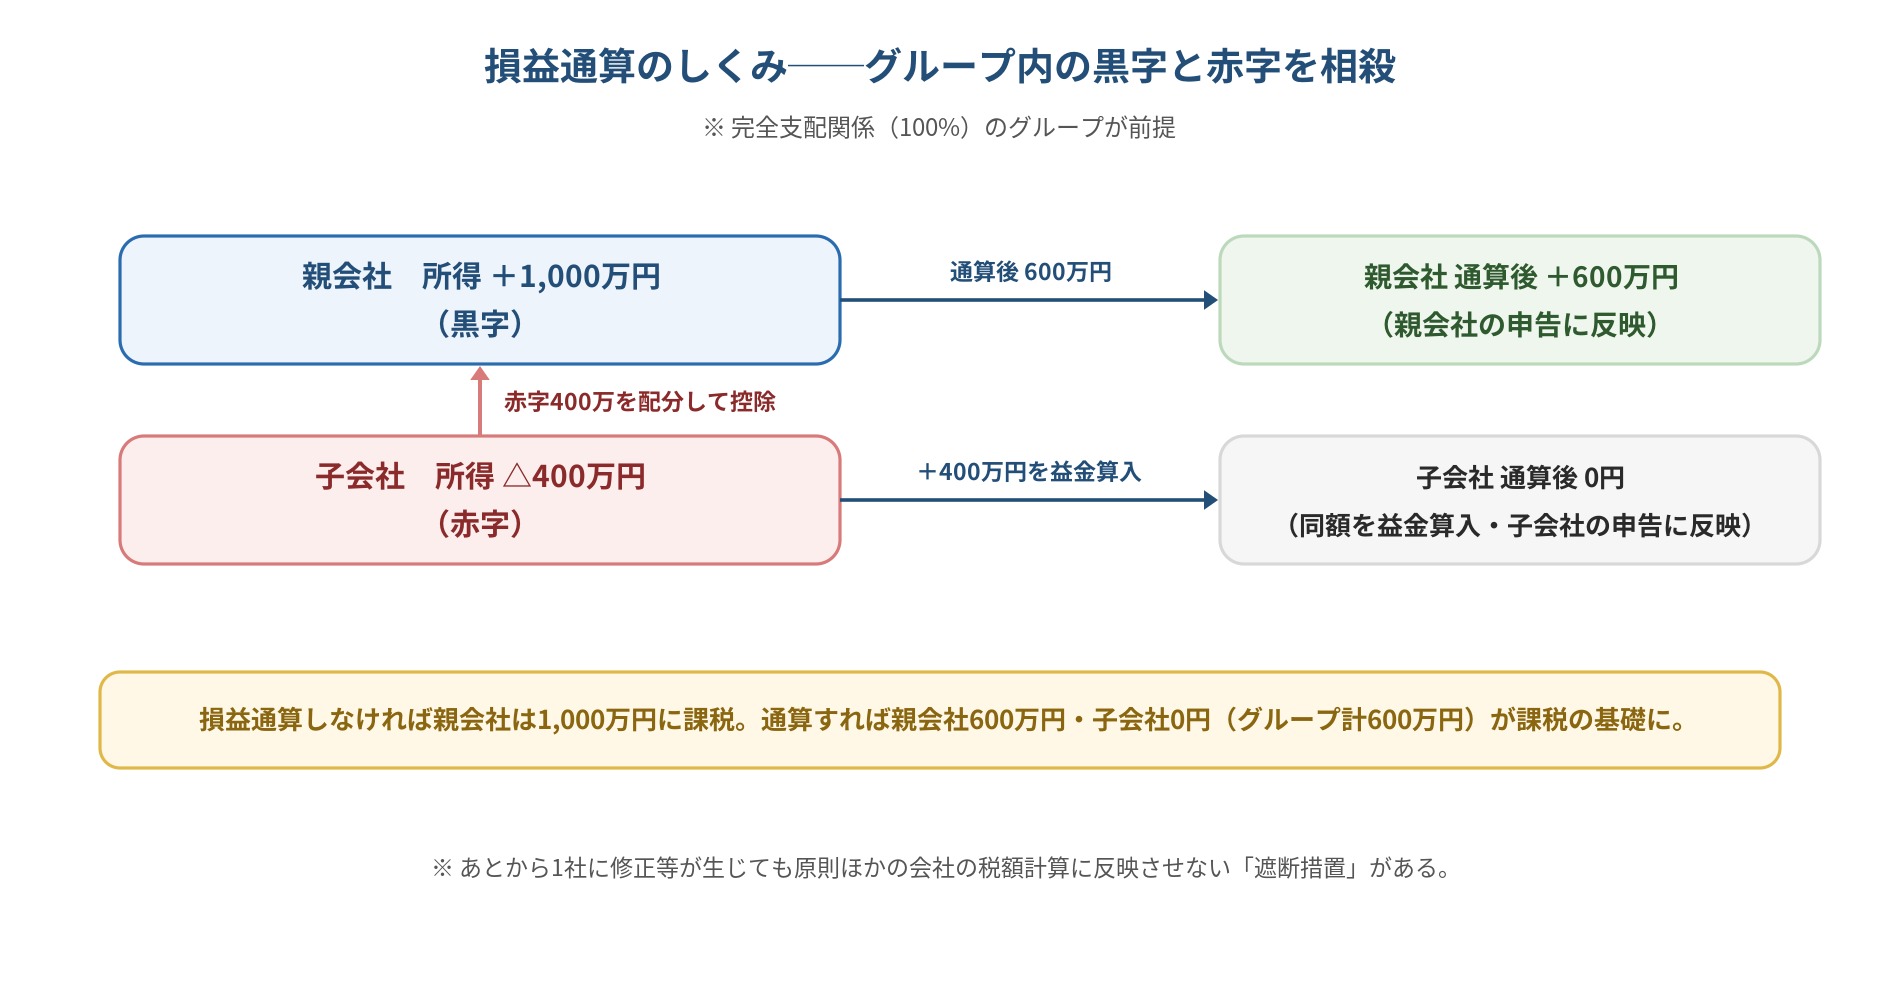
また、あとから一部の会社に修正・更正の理由が生じても、原則として他の会社の税額計算には反映させない「遮断措置」があります。1社の誤りがグループ全社の申告に波及しないようにするためのしくみです。ただし、一定の場合には遮断が働かず、グループ全体で再計算されることもあります。
連結納税制度との違い|「個別申告方式」への移行
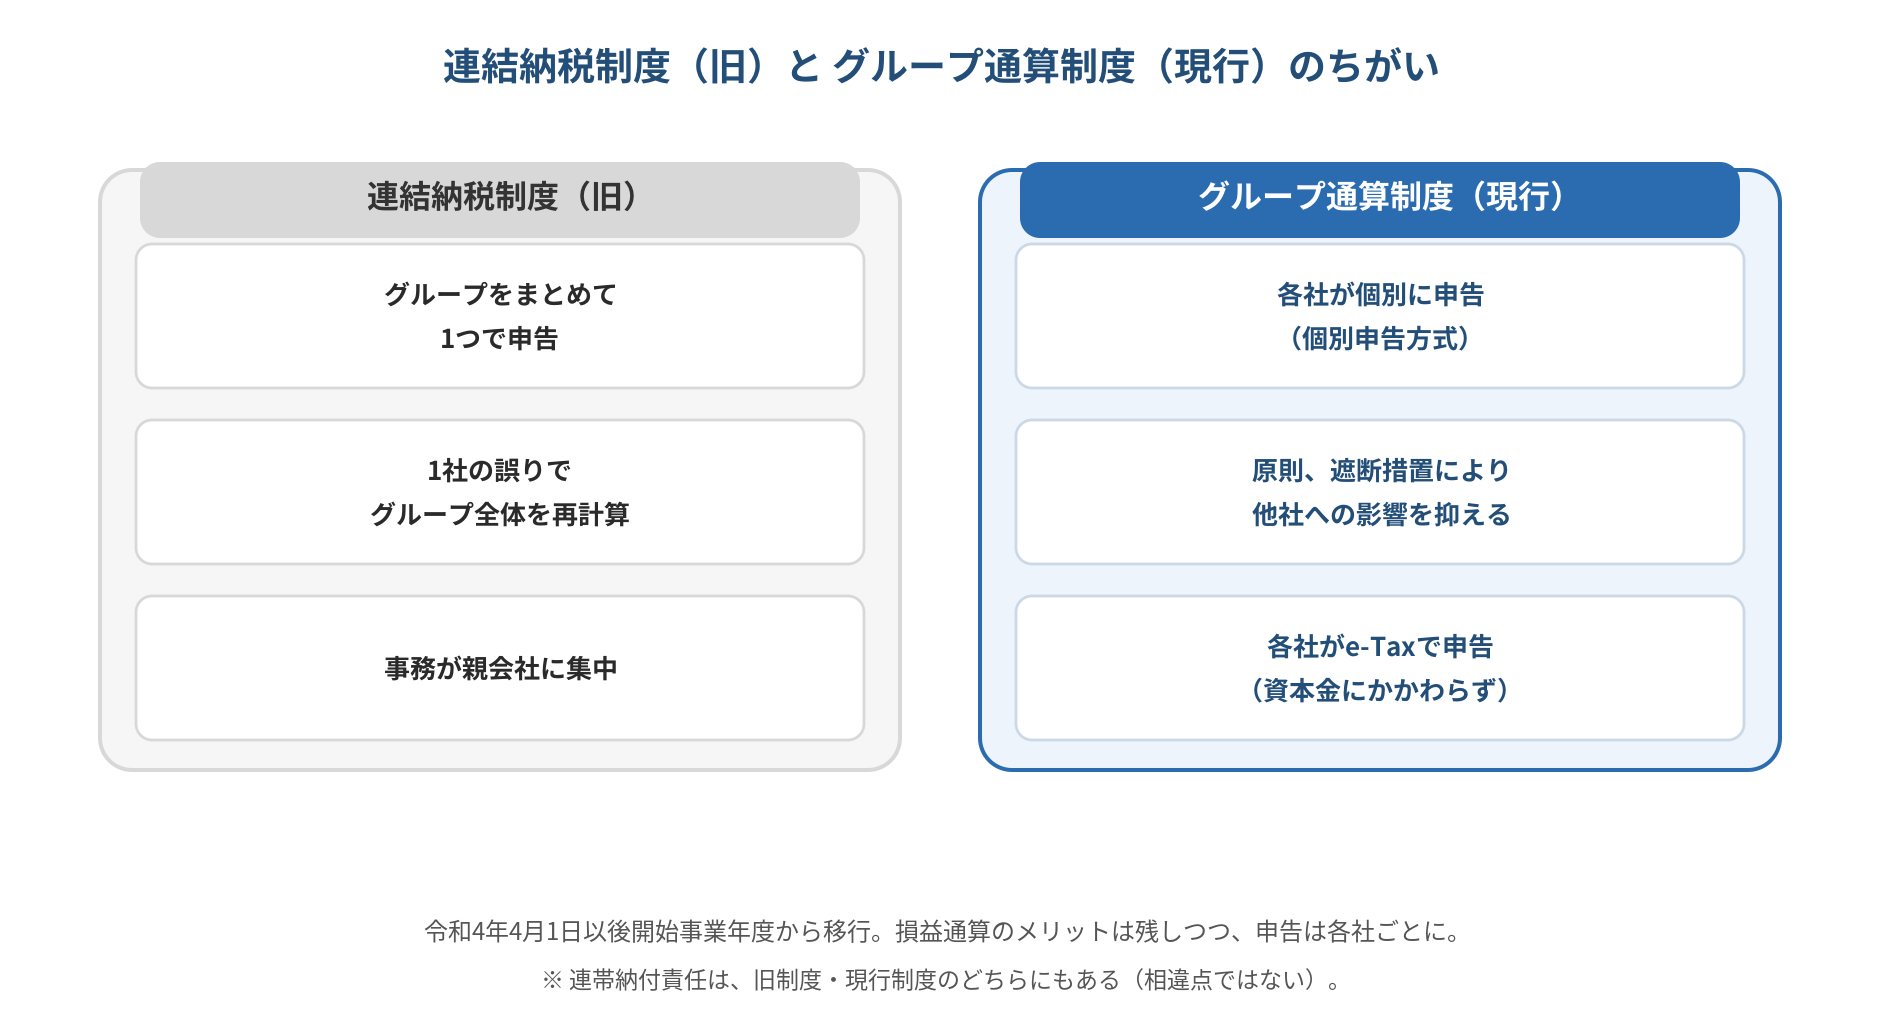
グループ通算制度は、2022年(令和4年)4月1日以後に開始する事業年度から、従来の連結納税制度に代わって始まりました。いちばん大きな違いは、申告の方式です。
| 連結納税制度(旧) | グループ通算制度(現行) | |
|---|---|---|
| 申告 | 親会社がグループをまとめて1つで申告 | 各社が個別に申告(個別申告方式) |
| 修正・更正 | グループ全体で再計算 | 原則、他社に影響させない(遮断措置) |
| 事務 | 親会社に集中 | 各社で分担しやすい |
連結納税は「グループを1つの塊」として申告するため、1社の誤りが全体の再計算につながり、事務負担が重いと指摘されていました。グループ通算制度は、損益通算のメリットは残しつつ、申告は各社ごとに行うことで、事務負担と修正時の影響を軽くしています。
すでに連結納税を適用していたグループは、原則としてグループ通算制度へ移行しています。
繰越欠損金の通算と持込み|過去の赤字の扱い
過去から繰り越した赤字(繰越欠損金)も、一定の範囲でグループ内で通算できます。ただし、管理は各法人ごとで、開始・加入時には持込みが制限されることがあります。
まず、繰越欠損金は所得の全額から引けるとは限りません。繰越欠損金の控除には、原則として所得金額の50%(中小法人等は100%)を基準とする限度額があります(法人税法57条1項・11項)。グループ通算制度では、その限度額や欠損金額をグループ内で調整して各社の控除額を計算するため、各社の実際の控除額が一律に自社の所得の50%までとなるわけではありません(法人税法64条の7)。
繰越欠損金は各法人に帰属し、各社で管理します。そのうえで、欠損金の種類に応じてグループ内で控除額などを調整します。
繰越欠損金には、原則としてその法人の所得からしか控除できない「特定欠損金」と、通算グループ内の他社の所得からも控除できる「非特定欠損金」の区別があります。開始・加入前から持ち込んだ欠損金などは特定欠損金として自社でしか使えないことが多く、どちらに当たるかで使い方が変わります(法人税法64条の7)。
とくに注意したいのが、制度の開始・グループへの加入のときに、その会社の繰越欠損金をどこまで持ち込めるかです。組織再編税制と整合させるため、時価評価課税や欠損金の持込み制限がかかる場合があります。過去の赤字を当てにして始めたのに、制限されて使えないこともあり得ます。この点は事前に専門家の確認が欠かせません。
適用法人と開始手続|承認申請は「3か月前」・e-Taxが必須
対象となる法人
適用対象は、親法人と、その親法人による完全支配関係がある子法人に限られます。
- 親法人:内国法人である普通法人または協同組合等。ただし、清算中の法人や、他の内国法人である普通法人・協同組合等に一定の完全支配関係で支配されている法人などは除かれます。
- 子法人:内国法人に限られ、親法人との完全支配関係は外国法人が介在しない一定の関係に限られます。
そのため、外国法人を介して100%保有される内国法人は、実質100%子会社でも通算子法人になれません(国税庁 No.5900、グループ通算制度に関するQ&A 問2・問3)。また、必要なのは親法人(内国法人)による完全支配関係なので、同じ個人オーナーがそれぞれ100%保有している兄弟会社だけでは、グループ通算制度を適用できません。
開始手続(承認申請)
グループ通算制度を適用するには、原則として、適用を受けようとする最初の事業年度開始の日の3か月前の日までに、親法人と全ての子法人の連名で「承認申請書」を親法人の納税地の所轄税務署長を経由して国税庁長官に提出し、その承認を受ける必要があります。思い立ってすぐには始められないため、前もった準備が前提です。
申告はe-Tax(電子申告)が必須
通算法人は、資本金の額にかかわらず(1億円以下でも)、e-Taxで電子申告をしなければなりません。また、各通算法人は、グループ内の他の通算法人の法人税について連帯納付の責任を負います(旧連結納税制度にもあったしくみです)。
中小企業が注意すべき点|メリットばかりではない
損益通算は大きなメリットですが、中小企業には次の注意点があります。「赤字の子会社があるから」と安易に始めず、総合的に判断してください。
法人税率と年800万円枠への影響
単独申告の中小法人と中小通算法人では、税率と枠の両方が変わります(普通法人・1年決算の場合)。
| 項目 | 単独申告の中小法人(15%特例の対象) | 中小通算法人 |
|---|---|---|
| 年800万円以下の部分の税率 | 15%(措置法の特例) | 19%(特例の対象外) |
| 軽減対象となる所得枠 | 各社で年800万円 | 原則、年800万円をグループ内で配分 |
- 軽減税率(19%)の枠はグループで配分:普通法人である通算法人の税率は原則23.2%です。資本金1億円以下などの中小通算法人は、年800万円以下の所得(軽減対象所得金額)に19%の軽減税率が適用されます。
- この年800万円は1社ごとにフルで使えず、グループの所得の比であん分します(国税庁 No.5900・令和8年4月1日現在法令等)。単独なら各社800万円まで使えた枠が、通算で縮む場合があります。
- 通算親法人の事業年度が1年に満たない場合などは、年800万円を月数であん分します(法人税法66条7項・11項)。
- 19%が使えるかどうかはグループ全体で判定:自社の資本金が1億円以下でも、他の通算法人に資本金1億円超の法人、相互会社、受託法人、大法人(資本金5億円以上の法人など)の完全子会社等があれば、その通算法人は「大通算法人」です。軽減税率は使えず、所得の全額が23.2%になります。自社の資本金だけを見て19%を当てにしないでください(法人税法66条6項・7項)。税率の詳しい解説は「法人税の税率」を参照してください。
- 措置法の15%特例は通算法人は対象外:中小企業者等の法人税率をさらに軽減する措置法の15%特例(年800万円以下の所得に適用。令和9年3月31日までに開始する事業年度が対象の時限措置で、所得が年10億円を超える事業年度は年800万円以下部分が17%)は、通算法人はそもそも対象外です(国税庁 No.5432)。
防衛特別法人税への影響
- 防衛特別法人税の500万円枠もグループで配分:令和8年4月1日以後に開始する事業年度から、基準法人税額から基礎控除額を差し引いた額に4%を課す防衛特別法人税が始まりました。基礎控除額は、通算法人以外の1年決算なら年500万円です。通算法人では、原則として年500万円を各社の基準法人税額(留保金課税の加算がある場合は加算前基準法人税額)の比で配分するため、軽減税率の年800万円枠と同じく、単独のときより枠が縮むことがあります。期中離脱などで親法人と課税事業年度の終了日が異なる場合には、別の計算ルールがあります。
中小企業向け特例への影響
- 措置法の中小企業向け特例は特例ごとに扱いが違う:通算法人であることや「適用除外事業者」への該当で制限されますが、どちらで外れるかは特例ごとに分かれます。
- 少額減価償却資産の特例(取得価額40万円未満・年300万円まで):通算法人であればその時点で対象外です。適用除外事業者に当たるかどうかは問いません(国税庁 No.5408。取得価額の上限は令和8年度改正で30万円未満→40万円未満に引き上げ〈令和8年4月1日以後取得分・適用期限令和11年3月末まで〉、年300万円上限は据え置き)。
- 中小企業投資促進税制など他の特例:「適用除外事業者」に当たると使えなくなることがあります。
- 用語の区別:「適用除外事業者」は、その法人自身の過去3年の平均所得金額が15億円超かどうかで判定します。一方、自社以外の他の通算法人のいずれかが適用除外事業者に該当する場合の、その通算法人を「通算適用除外事業者」といい、別の概念です(租税特別措置法42条の4第19項)。自社の所得が小さくても、他の通算法人のいずれかが適用除外事業者(過去3年の平均所得金額が15億円超)なら外れることがある、というのは後者の話です。
- これらは措置法の特例の話で、上記の法人税法本法の19%軽減税率(年800万円以下部分)とは別物です。
開始・加入時の課税と欠損金の制限
- 開始・加入時の時価評価課税:一定の場合、グループ通算を始める・加入するときに保有資産の時価評価課税が生じ、含み益に課税されることがあります。
- 欠損金の持込み制限:開始・加入前の繰越欠損金は、特定欠損金として自社の所得からしか控除できないことが多く、場合によっては切り捨てられます(前述)。
申告事務・連帯納付責任・取りやめの制限
- 事務負担と拘束:e-Tax義務・連帯納付責任があり、いったん始めると原則として継続適用が求められます。とりやめには「やむを得ない事情」などの要件があります。
これらは、グループの構成や各社の資本金・所得規模によって有利にも不利にも働きます。導入の判断は、必ず税理士に相談したうえで行ってください。
まとめ
- グループ通算制度は、完全支配関係(100%)のグループ内で黒字と赤字を相殺(損益通算)できる制度です。連結納税と違い各社が個別に申告し、修正時の影響を抑える遮断措置があります。
- 繰越欠損金は各法人に帰属し各社で管理し、所得の50%(中小法人等は100%)を基準とする限度額をグループ内で調整して控除額を計算します。開始・加入時の時価評価や欠損金の持込み制限は、事前に専門家と確認しましょう。
- 19%の軽減税率が使えるかはグループ全体で判定します。他の通算法人に資本金1億円超の法人などがあれば「大通算法人」となり、所得の全額が23.2%です。
- 始めるなら、開始3か月前までに承認申請が必要です。e-Tax義務・連帯納付責任も負います。
- 軽減税率の年800万円枠や防衛特別法人税の年500万円枠は原則グループで配分され、法人住民税・法人事業税には損益通算が及びません。メリットと注意点の両面を踏まえ、税理士に相談して判断しましょう。
グループ通算は法人税の中でもとくに複雑な分野です。自社グループで使うべきかは、必ず税理士にご相談ください。
根拠・参考(一次情報)
- 国税庁 No.5900 グループ通算制度の概要(令和8年4月1日現在法令等・2026年11月参照)
- 国税庁 グループ通算制度について(2026年11月参照)
- 国税庁 グループ通算制度に関するQ&A(2026年11月参照)
- 国税庁 No.5432 中小企業者等の法人税率の特例(2026年11月参照)
- 国税庁 No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例(令和8年4月1日現在法令等・2026年11月参照)
- e-Gov法令検索 法人税法(第57条・第64条の5・第64条の7・第64条の9・第66条ほか)(2026年11月参照)
次に読む
監修:税夢(税理士・税理士法人勤務)/ 運営者・監修者情報
本記事は、国税庁タックスアンサー・e-Gov法令検索等の一次情報と照合したうえで、税理士の監修のもとに公開しています。
対象読者:中小企業の経営者・経理担当者
本記事は一般的な解説で、記載時点の制度・税率に基づきます。監修者個人の見解であり、所属する税理士法人の公式見解ではありません。個別の判断は税理士にご相談ください。