消費税の申告では、「受け取った消費税」から「支払った消費税」を差し引いて、納める金額を計算します。ところが、支払った消費税を正しく集計するには、仕入れや経費のすべての取引を区分して記帳する必要があり、小規模な事業者には大きな負担です。
そこで用意されているのが、簡易課税制度です。仕入れの消費税を細かく集計する代わりに、売上の消費税に「みなし仕入率」を掛けるだけで納める税額を計算できる、事務負担を軽くするための仕組みです。
この記事では、簡易課税の適用要件、6つの事業区分とみなし仕入率、計算方法と計算例、そして注意点(2年縛りや2割特例との関係)までを、国税庁の一次情報をもとに解説します。
免責: 本記事は記載時点の法令・国税庁タックスアンサーに基づく一般的な解説です。個別の判断は税理士にご相談ください。
簡易課税制度とは|「みなし仕入率」で計算をラクにする仕組み
消費税の納付税額は、原則として次のように計算します(原則課税、本則課税ともいいます)。
納付税額 = 売上に係る消費税額 − 仕入税額控除の対象となる仕入れ・経費の消費税額(実際の仕入税額控除)
この「実際の仕入税額控除」を求めるには、一つひとつの取引を集計しなければなりません。これに対して簡易課税制度は、実際の仕入れを集計せず、売上に係る消費税額に、業種ごとに決められた「みなし仕入率」を掛けた金額を、仕入れに係る消費税額とみなして差し引きます。
納付税額 = 売上に係る消費税額 −(売上に係る消費税額 × みなし仕入率)
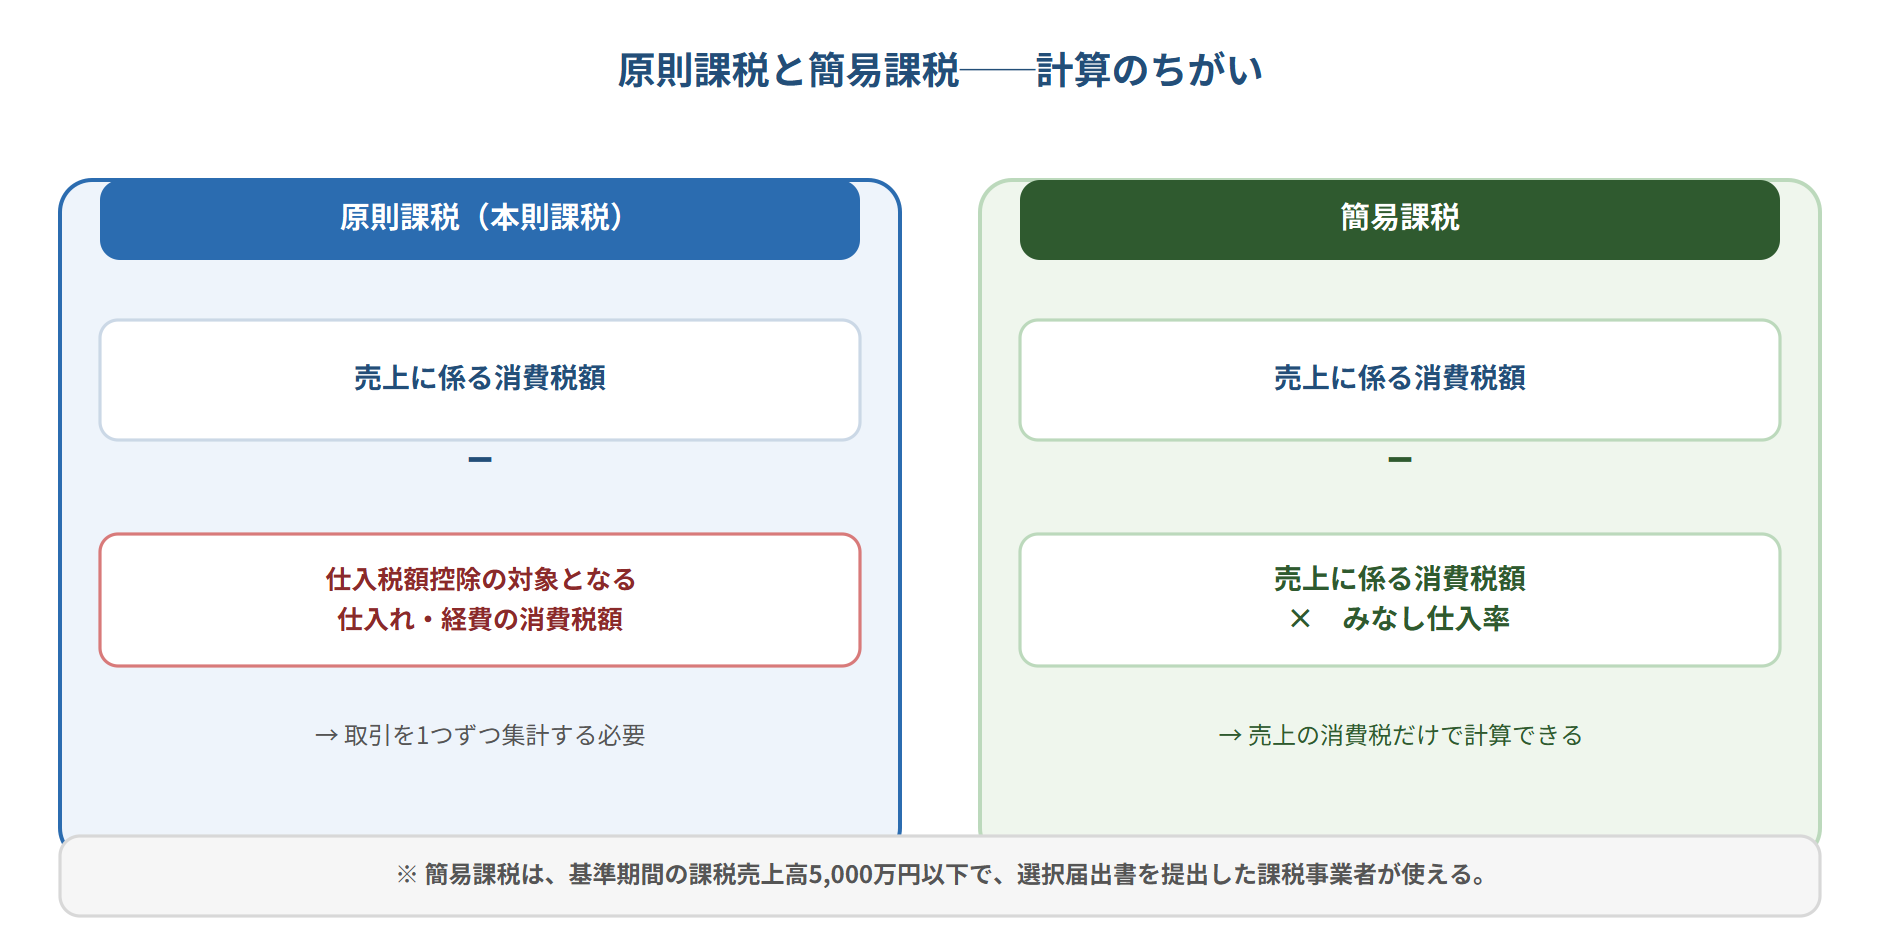
つまり簡易課税では、売上の消費税額さえ分かれば納税額を計算できるので、消費税の仕入控除税額を計算するために実際の仕入税額を集計する必要がなくなり、事務負担が大きく軽くなります(法人税や会計上の帳簿の記帳・証憑の保存まで不要になるわけではありません)。中小事業者の納税事務の負担に配慮した制度です。
簡易課税を使える条件(5,000万円以下+届出)
簡易課税制度は、誰でも使えるわけではありません。大前提として課税事業者であること(免税事業者のままでは対象になりません)が必要で、そのうえで次の2つの基本要件をどちらも満たす必要があります。
- 基準期間(法人は原則として前々事業年度、個人は前々年)における課税売上高が5,000万円以下であること
- あらかじめ「消費税簡易課税制度選択届出書」を、原則として適用を受けたい課税期間の初日の前日までに提出していること
届出は事前提出が原則です。「今期は簡易課税で計算したい」と決算のときに思っても、その課税期間が始まる前に届け出ていなければ原則として使えません(早めの判断が必要)。ただし、事業を開始した日の属する課税期間については、その課税期間中に提出すればその期から適用できます(新設法人・開業初年度の個人事業者。消費税法37条1項かっこ書・同法施行令56条1項1号)。ただし、免税事業者が令和5年10月1日から令和11年9月30日までの日の属する課税期間にインボイス(適格請求書発行事業者)の登録を受けて課税事業者になる場合は、その課税期間中に届出書を提出すれば、その課税期間から簡易課税を適用できます。また、2割特例・3割特例(後述)の適用を受けた場合、その翌課税期間から簡易課税を使いたいときは、原則としてその翌課税期間の確定申告期限までに届出書を提出すれば適用できます(令和8年度改正。ただし、その翌課税期間が令和8年9月30日以前に終了する場合は、従来どおりその翌課税期間中に提出します)。
また、基準期間の課税売上高が5,000万円を超える課税期間は、届出をしていても簡易課税は使えず、その期は原則課税になります。
なお、上の2つは基本の要件です。ほかにも、調整対象固定資産や高額特定資産を取得した場合など、一定期間は選択届出書を提出できない(簡易課税を新たに選べない)制限があり(消費税法37条3項)、分割等に係る一定の課税期間も対象外です。また、令和6年10月1日以後に開始する課税期間については、その課税期間の初日に国内に恒久的施設を有しない国外事業者は簡易課税を適用できません。該当しそうなときは税理士に確認しましょう。
2年間の縛りに注意: いったん簡易課税を選ぶと、原則として2年間は原則課税に戻せません(「選択不適用届出書」を出せるのは、効力が生じた課税期間の初日から2年を経過する日の属する課税期間の初日以後)。多額の設備投資を予定している場合などは、次章のデメリットも踏まえて慎重に判断しましょう。
事業区分とみなし仕入率(第1種〜第6種)
みなし仕入率は、事業の種類(事業区分)に応じて第1種から第6種までの6つに分かれています。国税庁の区分は次のとおりです。
| 事業区分 | みなし仕入率 | 主な業種 |
|---|---|---|
| 第1種事業 | 90% | 卸売業(購入した商品を性質・形状を変えずに他の事業者へ販売) |
| 第2種事業 | 80% | 小売業(購入した商品を性質・形状を変えずに消費者へ販売)、農業・林業・漁業(飲食料品の譲渡) |
| 第3種事業 | 70% | 製造業、建設業、鉱業、電気・ガス・水道業、農林漁業(飲食料品以外)など |
| 第4種事業 | 60% | 飲食店業、第1〜3種・5〜6種以外の事業、事業用固定資産の譲渡など |
| 第5種事業 | 50% | 運輸通信業、金融・保険業、サービス業(飲食店業を除く) |
| 第6種事業 | 40% | 不動産業 |
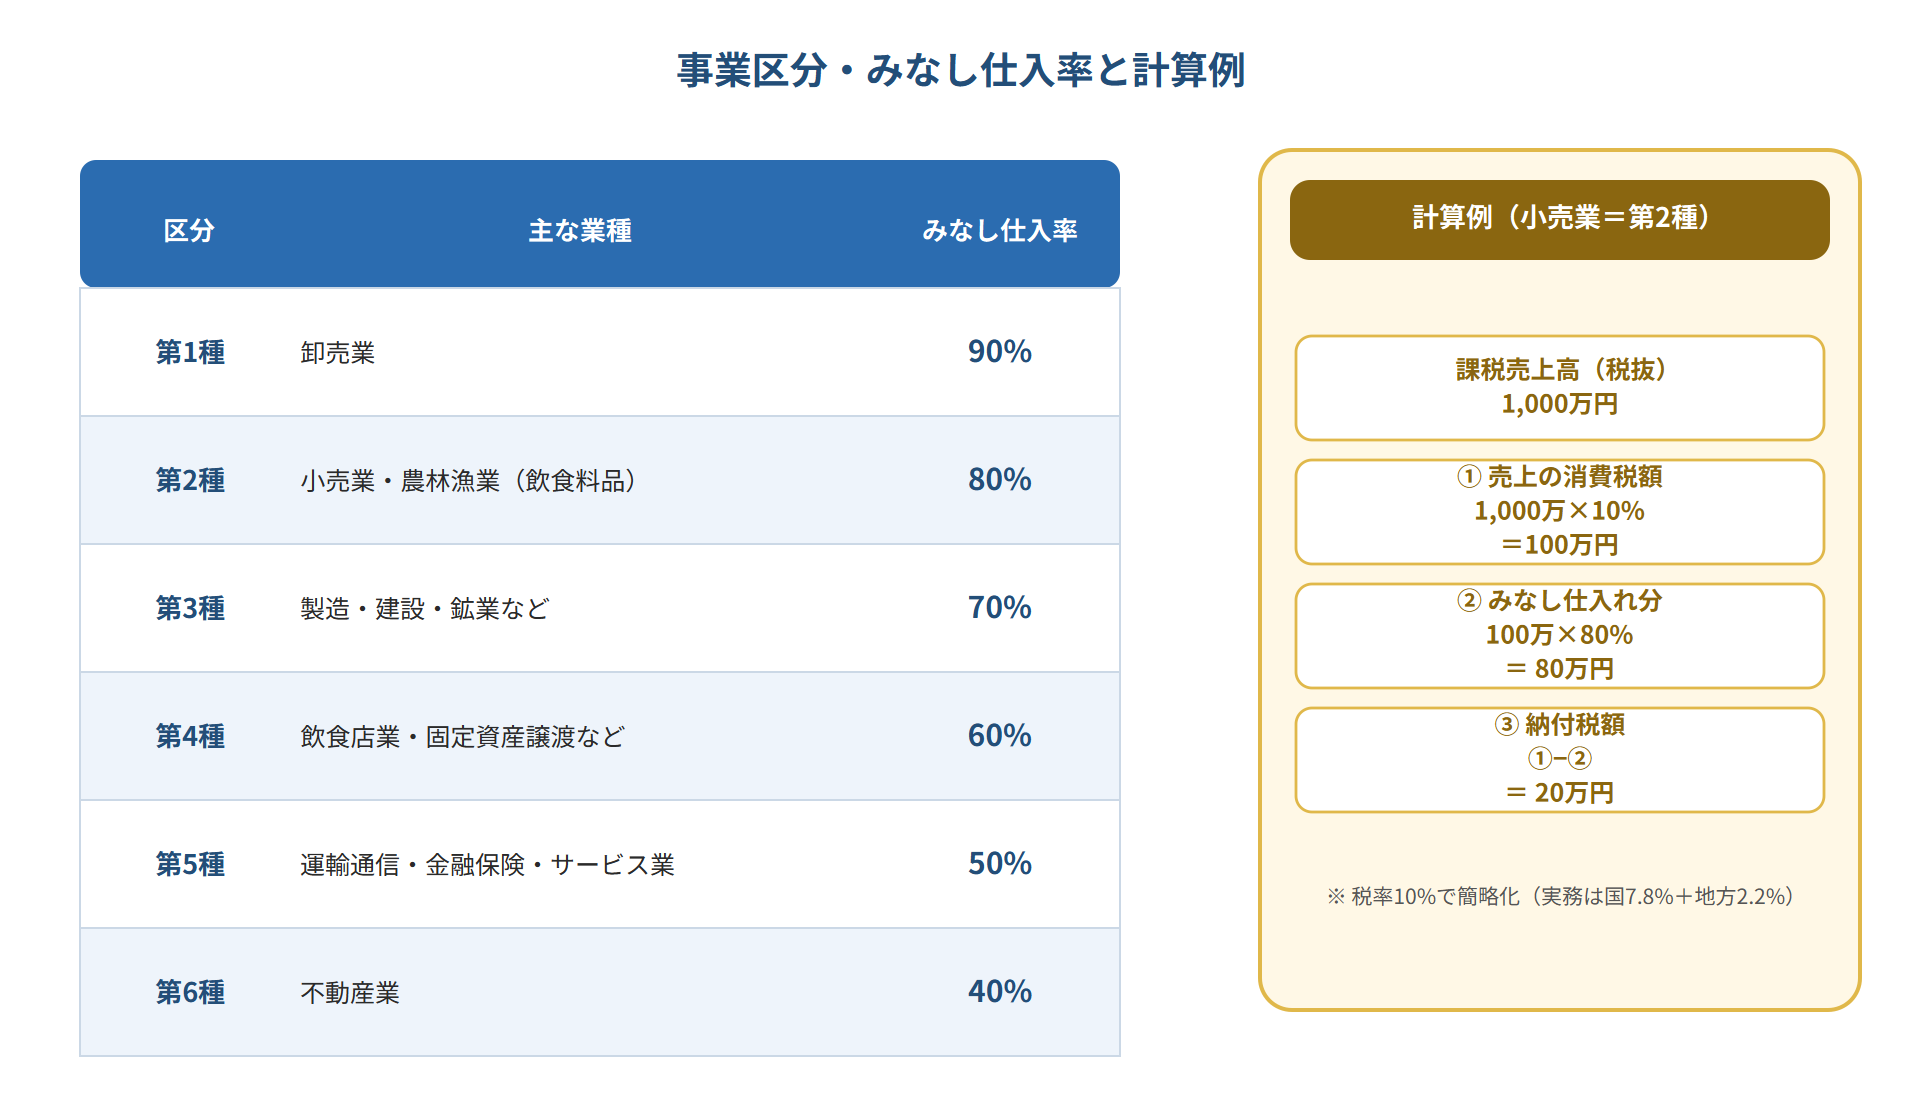
同じ「販売」でも、事業者向けに売れば卸売業(第1種・90%)、消費者向けに売れば小売業(第2種・80%)と区分が変わります。飲食店は第4種(60%)、士業やIT・サービス業などは第5種(50%)になることが多い、といった具合に、自社の事業がどの区分かでみなし仕入率=納税額が変わる点が重要です。
なお、2種類以上の事業を営む場合は、事業ごとに区分して計算するのが原則です。ただし、1つの事業の課税売上高が全体の75%以上を占めるときは、その事業のみなし仕入率を全体に適用できるなどの特例もあります。事業区分をしていないと、その部分については区分していない部分に含まれる事業のうち最も低いみなし仕入率が適用されます。必ず全体で40%になるわけではなく、たとえば第2種と第4種だけを区分していなければ60%です。いずれにせよ不利になるため、区分の記帳は欠かせません。
計算してみよう(小売業の例)
具体的な数字で見てみましょう。ここでは税率10%で簡略化します。
【例】小売業(第2種・みなし仕入率80%)/課税売上高(税抜)1,000万円
- 売上に係る消費税額 = 1,000万円 × 10% = 100万円
- みなし仕入れに係る消費税額 = 100万円 × 80% = 80万円
- 納付税額 = 100万円 − 80万円 = 20万円
この会社が原則課税だった場合、実際に仕入税額控除できる消費税額が80万円より少なければ、簡易課税のほうが納税額は少なくなります。逆に、実際に控除できる消費税額が80万円より多ければ、原則課税のほうが有利です。
注意: 実際の消費税は、国(7.8%)と地方(2.2%)に分けて計算します。上の例は仕組みを理解するための簡略計算です。正確な税額は申告書の様式に沿って計算してください。
簡易課税のメリット・デメリットと「2割特例」
メリット
- 事務負担が軽い……仕入れの消費税を集計しなくてよい。
- 有利になることがある……みなし仕入率より実際の仕入率が低い業種(人件費中心のサービス業など)では、納税額を抑えられることがある。
デメリット・注意点
- 仕入れの控除による還付が生じない……多額の設備投資をした年でも、簡易課税は売上の消費税にみなし仕入率を掛けて計算するため、仕入税額が売上税額を上回ることによる還付は原則として生じません(中間納付額の過納などによる還付は別です)。大きな投資を予定する年は原則課税が有利なことがあります。
- 2年間は変更できない……前章のとおり、いったん選ぶと原則2年は継続。
- 実際の仕入率が高い業種は不利になることがある。
インボイスの「2割特例」との関係
インボイス発行事業者の登録を機に免税事業者から課税事業者になった小規模事業者には、2割特例(売上に係る消費税額の2割を納めればよい特例)が設けられています。適用できるのは、令和5年10月1日から令和8年9月30日までの日の属する各課税期間(個人事業者は令和5年10〜12月・令和6年・令和7年・令和8年分)です。ただし、基準期間の課税売上高が1,000万円を超える課税期間など、インボイス登録と関係なく課税事業者となる場合は対象外です。
どちらが有利かは業種によって変わります。みなし仕入率が高いほど簡易課税の納付額は小さくなるため、第1種(卸売業・90%)は簡易課税のほうが有利(納付は売上税額の約1割で、2割特例の2割より少ない)、第2種(小売業・80%)はほぼ同水準、第3種〜第6種(みなし仕入率70%以下)は2割特例のほうが少なくなり得ます。実際の数字で試算して選ぶのが確実です。
なお、令和8年度改正により、インボイスを機に免税事業者から課税事業者となった個人事業者(課税事業者選択届出書の提出により課税事業者となった人も含みますが、いずれも適格請求書発行事業者であることが前提です)については、2割特例の終了後も、基準期間の課税売上高が1,000万円以下であるなど一定の要件を満たせば、令和9年分・令和10年分は納付税額を売上税額の3割とできる経過措置(3割特例)が設けられています(法人は対象外)。この3割特例の適用を受けた翌課税期間から簡易課税を選ぶ場合も、2割特例と同じく、その翌課税期間の確定申告期限までに選択届出書を提出すれば適用できます(届出期限の特例)。
簡易課税・2割特例・原則課税のどれを選ぶかは、実際に試算して判断するのが確実です。適用期間や要件は改正で変わることがあるため、最新情報は国税庁で確認し、迷う場合は税理士に相談しましょう。
まとめ
- 簡易課税制度は、納付税額=売上の消費税額−(売上の消費税額×みなし仕入率)で計算できる、事務負担を軽くする仕組み。
- 使える基本要件は、①基準期間の課税売上高が5,000万円以下 ②選択届出書を適用課税期間の初日の前日までに提出の2つ(ほかに取得資産による制限などの例外あり)。
- みなし仕入率は業種で第1種90%〜第6種40%。自社がどの事業区分かで納税額が変わります。
- 仕入税額控除による還付は原則生じず、いったん選ぶと原則2年は継続。多額の設備投資年などは原則課税が有利なことも。
- インボイスを機に課税事業者になった小規模事業者(一定の要件を満たす場合)には2割特例(令和8年分まで/個人事業者はその後の令和9・10年分に3割特例)もあり、どれが有利かは試算して判断を。
次に読む
- 消費税の納税義務とは
- インボイスの2割特例
監修:税夢(税理士・税理士法人勤務)/ 運営者・監修者情報
本記事は、国税庁タックスアンサー・e-Gov法令検索等の一次情報と照合したうえで、税理士の監修のもとに公開しています。
最終更新日:2026.09.15 対象読者:中小企業の経営者・経理担当者
本記事は一般的な解説で、記載時点の制度・税率に基づきます。監修者個人の見解であり、所属する税理士法人の公式見解ではありません。個別の判断は税理士にご相談ください。