
役員報酬(役員給与)は、オーナー社長のように株主も兼ねていれば実質的に自分で金額を決められる一方、決め方を誤ると経費(損金)にならないという、従業員の給料とは違う難しさがあります。法人税では役員給与は原則として損金不算入で、決められた「型」に当てはめたものだけが損金にできるからです。
この記事では、損金にできる3つの型と、中小企業で中心になる定期同額給与の決め方・改定のタイミング、そして不相当に高額な部分は損金にならないという注意点を、国税庁の一次情報にもとづいて整理します。
免責: 本記事は令和8年(2026年)7月現在の法令にもとづく一般的な解説です。要件は改正で変わります。個別の判断は税理士にご相談ください。
大前提:役員給与は原則「損金不算入」
法人が役員に支給する給与は、原則として損金に算入できません。ただし、次の3つのいずれかに該当すれば損金にできます(法人税法34条)。さらに、該当しても不相当に高額な部分は損金不算入になります。
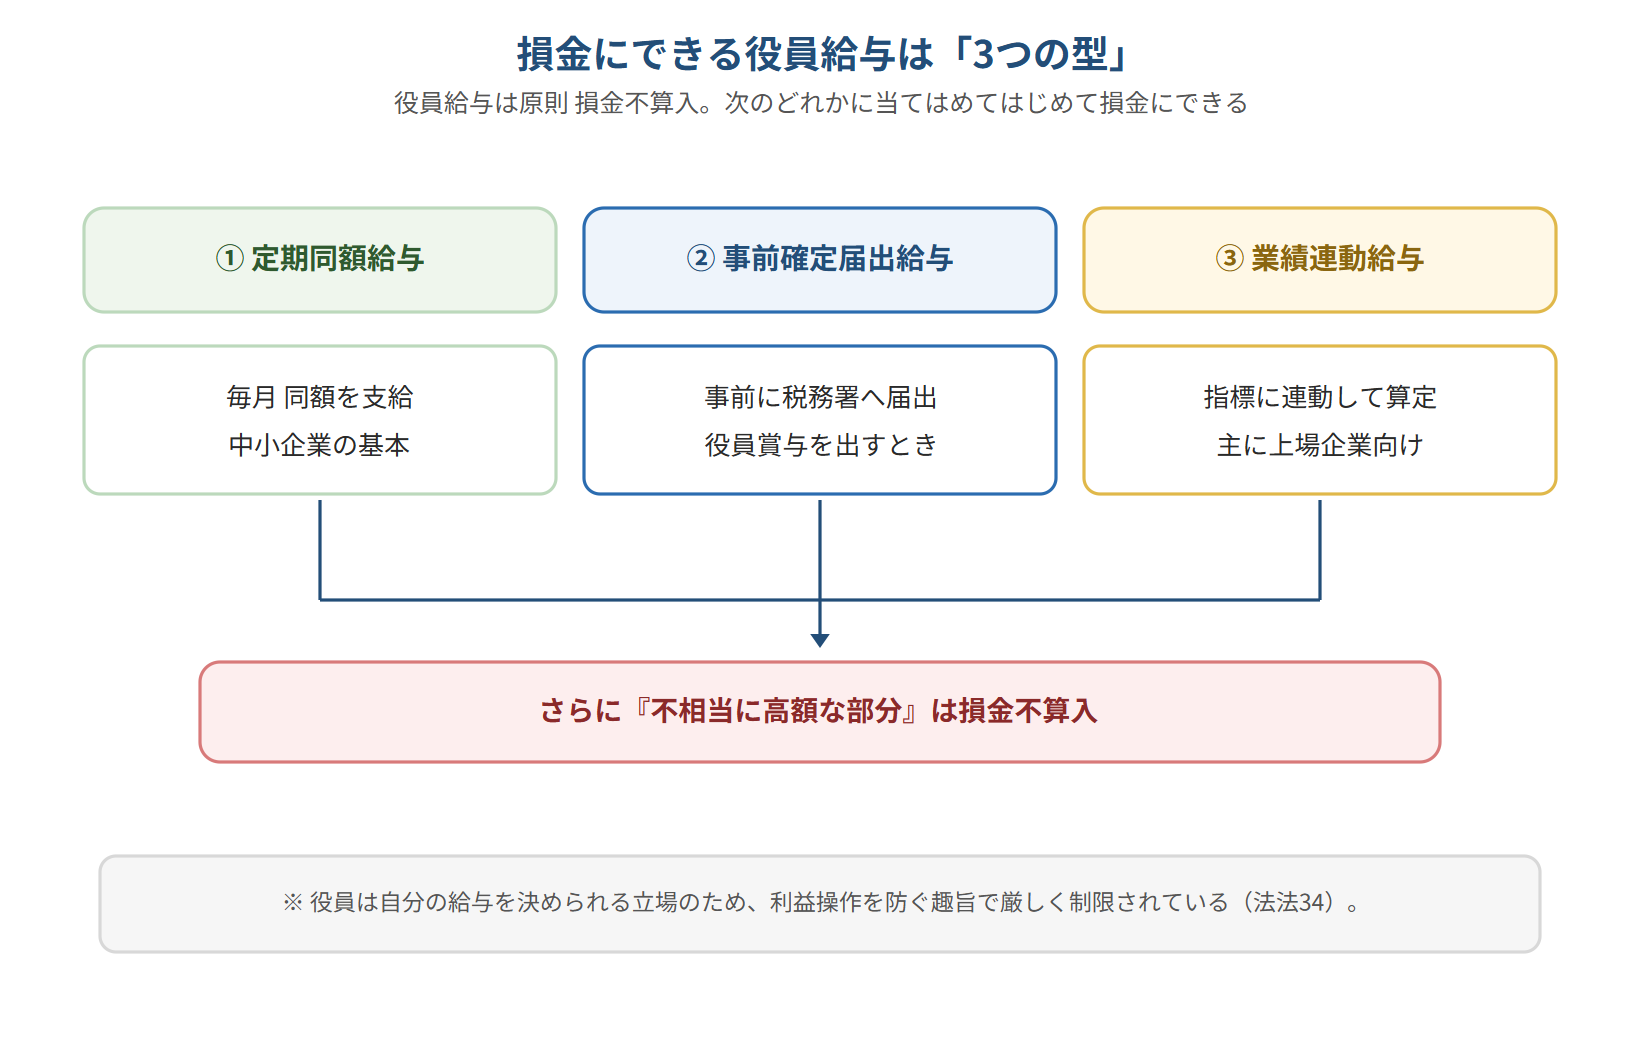
なぜ厳しいかというと、利益操作(利益が出たら役員報酬を増やして法人税を減らす)を防ぐためです。取締役の報酬は、会社法上は定款に定めがなければ株主総会の決議で決めるものですが(会社法361条)、オーナー社長のように株主と役員を兼ねていれば、その決議を実質的に自分で左右できます。だからこそ税務では「あらかじめ決めた額を淡々と払う」型が求められます。
なお、この記事で扱うのは通常の役員報酬・役員賞与です。退職給与(業績連動給与に該当しないもの)と、使用人兼務役員に支給する使用人としての職務に対する部分は3つの型の判定の対象外で、別の扱いになります。また、事実を隠蔽・仮装して経理することにより支給する役員給与は、型に当てはまっていても全額が損金不算入です(法人税法34条1項・3項、国税庁 No.5211)。
3つの型
① 定期同額給与(中小企業の基本)
支給時期が1か月以下の一定期間ごとで、各支給時期の支給額(または源泉税等を差し引いた後の額)が同額の給与です。毎月同じ額の役員報酬がこれにあたり、中小企業ではこれが基本になります。
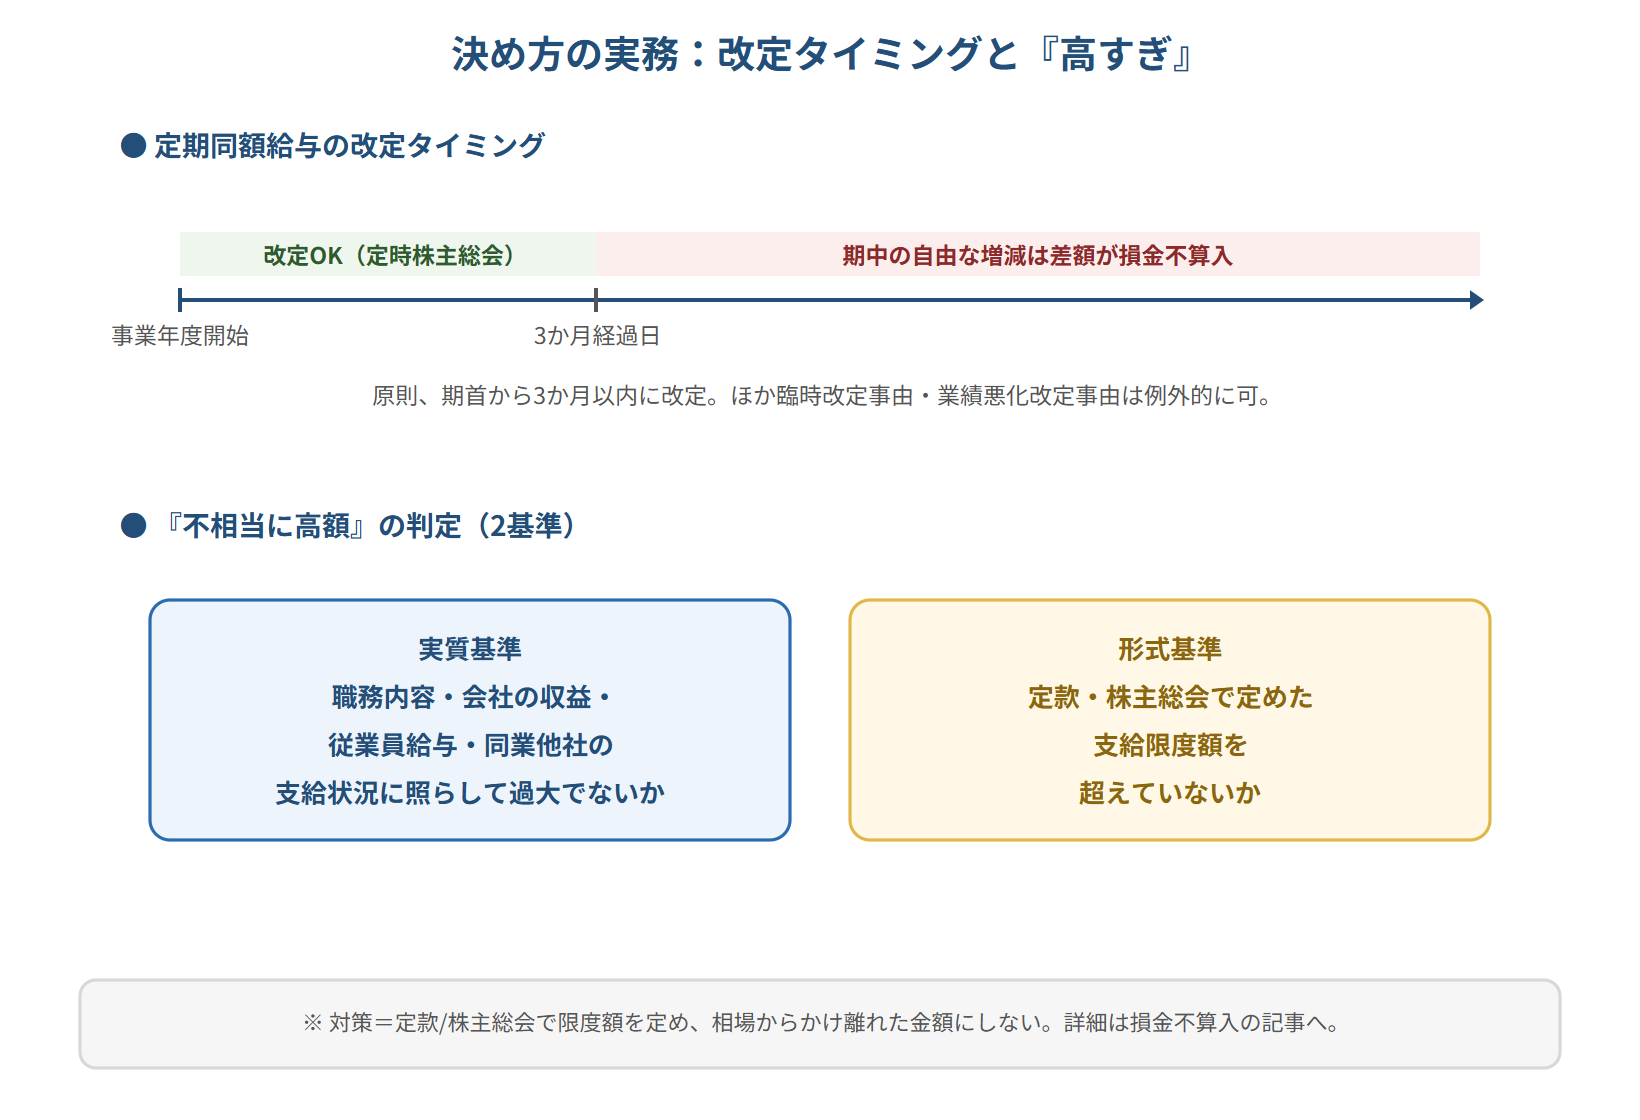
金額を変える(改定する)タイミングにはルールがあり、原則として会計期間開始の日から3か月を経過する日までに行う必要があります(通常は事業年度開始から3か月以内の定時株主総会で改定)。この「3か月」には例外があり、確定申告書の提出期限の延長の特例で税務署長の指定を受けている法人は指定に係る月数+2か月、一定の通算法人は4か月になります。また、毎年所定の時期に継続して行う改定がこの期限より後になることに特別の事情があると認められる場合は、その改定の時期までとされます(法人税法施行令69条1項1号イ)。このほか、地位の変更などの「臨時改定事由」や、経営が著しく悪化した「業績悪化改定事由」による改定も認められます。改定事由の詳細は「役員報酬の期中改定」で解説しています。
② 事前確定届出給与(役員賞与を出すなら)
役員に賞与のようにまとまった額を払いたい場合に使う型で、「いつ・いくら払うか」をあらかじめ定め、原則として事前に税務署へ届出をしておく必要があります。この「事前」は支給日の直前という意味ではなく、原則として「株主総会等の決議をした日から1か月を経過する日」と「会計期間開始の日から4か月を経過する日」のいずれか早い日が届出期限です。ここで1か月の起算日は、決議をした日が職務の執行を開始する日より後になる場合はその職務執行の開始日になります。また「4か月」には例外があり、確定申告書の提出期限の延長の特例で税務署長の指定を受けている法人は指定に係る月数+3か月(一定の通算法人は5か月)、新たに設立した法人がその設立時に開始する役員の職務について定めをした場合は設立の日以後2か月を経過する日が期限です(法人税法施行令69条4項、国税庁 No.5211)。支給日のかなり前に手続きが必要な点に注意してください。なお、同族会社に該当しない法人が、定期給与を支給しない役員に対して支給する金銭による給与は届出が不要とされていますが(法人税法34条1項2号イ)、オーナー系の同族会社は該当しないため、原則どおり届出が必要です。届出額と支給額・支給日がずれると損金不算入になるなど要件が細かいため、「役員賞与と事前確定届出給与」で詳しく解説しています。
③ 業績連動給与(主に上場企業向け)
利益や株価などの指標に連動して算定する給与です。損金にするには、同族会社は原則使えない(同族会社以外との完全支配関係下は可)うえ、算定方法の決定手続や有価証券報告書での開示など要件が厳格で、実質的には上場企業などが対象です。オーナー系の中小企業では通常使いません。
決め方の実務:タイミングと「高すぎ」に注意
改定は「期首から3か月以内」が原則
定期同額給与の金額を見直すなら、事業年度開始から3か月以内(会計期間開始の日から3か月を経過する日まで)に定時株主総会などで改定するのが原則です。「利益が出そうだから期の途中で増やす」「思ったより儲からないから減らす」といった自由な増減はできません。期中に増額すると、改定前の額に上乗せして支給した部分が損金不算入になります。注意したいのは減額でも損金不算入が生じることで、臨時改定事由・業績悪化改定事由にあたらない期中の減額をすると、減額後の額を超えて支払っていた部分(改定前の月の差額)が損金不算入になります。「資金繰りが苦しいから下げた」つもりが、かえって経費にできない金額を生むことがあるため、期中の減額は改定事由に当たるかを確認してから行ってください。なお、損金不算入となる金額は、通常改定の時期や改定前後の支給状況によって個別に判定されます(国税庁「役員給与に関するQ&A」〈平成20年12月・平成24年4月改訂〉Q3・Q4。結論は現行の法人税法34条・法人税法施行令69条でも確認しています)。
「不相当に高額」は損金にならない
型に当てはめても、金額が不相当に高額な部分は損金不算入です。判定は次の2つの基準で行われます。
- 実質基準:役員の職務内容、会社の収益、従業員給与の状況、同規模・同業種の他社の支給状況などに照らして過大でないか。
- 形式基準:定款や株主総会等で定めた役員給与の支給限度額を超えていないか。
損金不算入になるのは、この2つを別々に計算したうえで、実質基準による超過額と形式基準による超過額のうち、いずれか多い金額です(法人税法施行令70条1号)。どちらか一方だけを満たしていればよい、というものではありません。
つまり、定款・株主総会で限度額を定めておくこと、そして相場からかけ離れた金額にしないことが実務上のポイントになります。どのようなケースが損金不算入になるかは「役員報酬の損金不算入」で整理しています。
まとめ
- 役員給与は原則損金不算入。①定期同額給与/②事前確定届出給与/③業績連動給与のいずれかに当てはめてはじめて損金にできる(法法34)。
- 中小企業の基本は定期同額給与(毎月同額)。改定は期首から3か月以内が原則で、期中の自由な増減はできない(増額なら上乗せ分、減額なら改定後の額を超える部分が損金不算入)。
- 役員賞与を出すなら事前確定届出給与(届出期限は原則「決議から1か月」と「期首から4か月」のいずれか早い日。1か月は職務執行の開始が決議より先ならその開始日から数え、申告期限の延長特例を受けている法人・新設法人には例外がある)。業績連動給与は主に上場企業向け。
- 型に合っていても、不相当に高額な部分は損金不算入(実質基準・形式基準で計算した超過額のうち、いずれか多い金額)。
- 退職給与(業績連動給与に該当しないもの)と使用人兼務役員の使用人分は3類型の判定の対象外。隠蔽・仮装経理による役員給与は全額損金不算入。
- 決め方を誤ると経費にできないため、金額と改定時期は税理士と確認して決めるのが安心。
根拠・参考(一次情報)
- 国税庁タックスアンサー No.5211「役員に対する給与(平成29年4月1日以後支給決議分)」(令和7年4月1日現在):https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5211.htm
- 国税庁「役員給与に関するQ&A」(平成20年12月・平成24年4月改訂):https://www.nta.go.jp/law/joho-zeikaishaku/hojin/qa.pdf
- e-Gov法令検索 法人税法 34条(役員給与の損金不算入):https://laws.e-gov.go.jp/law/340AC0000000034
- e-Gov法令検索 法人税法施行令 69条(定期同額給与の範囲等)・70条(過大な役員給与の額):https://laws.e-gov.go.jp/law/340CO0000000097
- e-Gov法令検索 会社法 361条(取締役の報酬等):https://laws.e-gov.go.jp/law/417AC0000000086
監修:税夢(税理士・税理士法人勤務)/ 運営者・監修者情報
本記事は、国税庁タックスアンサー・e-Gov法令検索等の一次情報と照合したうえで、税理士の監修のもとに公開しています。
最終更新日:2026.08.23 対象読者:中小企業の経営者・経理担当者
本記事は一般的な解説で、記載時点の制度・要件に基づきます。監修者個人の見解であり、所属する税理士法人の公式見解ではありません。個別の判断は税理士にご相談ください。
